
-
-
Le prestazioni accessorie dei soci nelle società di capitali
In base all’articolo 2345 del Codice civile, oltre ai conferimenti, l’atto costitutivo di una SPA può stabilire l’obbligo per i soci di eseguire prestazioni accessorie, non consistenti in denaro, “determinandone il contenuto, la durata, le modalità e il compenso, e stabilendo particolari sanzioni per il caso di inadempimento”.
La norma civilistica è scritta specificatamente per le SPA ma, pur non esistendo un esplicito rinvio normativo nella disciplina delle SRL, si ritiene che tale norma sia a queste per intero applicabile.
A sostegno di tale tesi è intervenuto il Consiglio Notarile di Milano, con la Massima n. 9 del 18 marzo 2004, con la quale viene affermato che “la mancanza di un espresso rinvio alla disciplina delle prestazioni accessorie nella SPA (articolo 2345 Codice civile) non fa venir meno la possibilità che l’atto costitutivo di SRL stabilisca l’obbligo dei soci di eseguire prestazioni accessorie, determinandone contenuto, durata, modalità e compenso”.
L’inquadramento fiscale
Definita la legittimità di richiedere prestazioni accessorie ai soci, da effettuarsi nei confronti della società partecipata, dietro corrispettivo in denaro, il corretto inquadramento fiscale da applicarsi alla situazione, sia per i soci che per la società, non è scontato.
Il tema è stato affrontato dall’Agenzia delle Entrate con la Risoluzione, in seguito a interpello, numero 81/E del 11 marzo 2002, con la quale viene affermato che tali prestazioni debbano essere considerate collaborazioni coordinate e continuative, in considerazione della “mancanza del vincolo della subordinazione, la prevalenza del lavoro personale del socio che si svolge senza l’impiego di mezzi organizzati, la retribuzione periodica prestabilita, la continuità nel tempo della prestazione lavorativa e la coordinazione, che si realizza attraverso l’inserimento funzionale del socio prestatore nell’organizzazione economica della società”.
In conseguenza di ciò, è possibile quindi inquadrare dal punto di vista fiscale (e previdenziale) le prestazioni accessorie nel contesto del lavoro dipende, in quanto, in base alle previsioni del comma 1, lettera c-bis), dell’articolo 50 del TUIR, tali tipologie di reddito a tutti gli effetti “sono assimilati ai redditi di lavoro dipendente”.
Non è affatto un caso, infatti, se oggi le prestazioni accessorie nelle società di capitali vengono spesso utilizzate, in modo più o meno forzato a seconda dei casi, per superare l’impossibilità di inquadramento degli amministratori come lavoratori dipendenti all’interno della società da loro partecipata.
Per quanto riguarda invece la società, gli importi corrisposti ai soci per prestazioni accessorie rappresentano “costi deducibili dal reddito d’impresa […] e concorrono a formare la base imponibile IRAP per l’ammontare spettante in ciascun periodo d’imposta ai soci obbligati alla prestazione accessoria, così come previsto dalla delibera assembleare”.
-
Le problematiche del passaggio generazionale
Come immagini il futuro della tua impresa? Hai pensato ad un passaggio generazionale? La prospettiva ti preoccupa?
Queste sono le domande più ricorrenti oggidì, nella mente degli imprenditori italiani e che spesso vengono anche espresse e condivise con altri. Il problema è molto sentito ed è naturale che esista, in quanto l’età media degli imprenditori italiani è superiore ai cinquant’anni, quasi il sessanta per cento di loro è oltre questa soglia, con un picco del quaranta percento oltre i sessanta. Questo unito al fatto che il sessantacinque percento delle imprese italiane sono imprese familiari, è il cuore del problema.
Il risultato di aver trascurato questo problema purtroppo è spesso la “morte dell’azienda” attraverso la cessione a soggetti più grandi o multinazionali che, altrettanto spesso si evolve in uno smembramento degli assets, in una delocalizzazione delle strutture produttive ed infine in una dissoluzione del tessuto aziendale. Questo succede perché il titolare non si è preoccupato del futuro, lasciando ai propri eredi una macchina che è più semplice vendere che guidare. Succede perché il titolare, sempre non preoccupandosi, ha lasciato delle situazioni di conflitto fra i suoi eredi che evolvono in uno smembramento dell’impresa secondo logiche dettate da erronei principi di equalità o peggio evolvono in lunghe diatribe giudiziarie che provocano danni irreparabili. Succede anche perché il titolare pur prendendo in considerazione il problema sceglie soluzioni sbagliate che aggravano il problema invece di risolverlo. Quest’ultimo aspetto non vale solo per il futuro della gestione aziendale ma anche, più semplicemente, per gli aspetti fiscali della successione, in quanto che, una erronea attribuzione delle quote di proprietà può vanificare le guarentigie fiscali poste a presidio e tutela delle realtà aziendali nell’ambito delle situazioni successorie.
Gli strumenti utilizzabili nel pianificare il passaggio generazionale sono molteplici quali ad esempio: il trust, la donazione, il patto di famiglia, la holding di famiglia ecc. Non è detto però che tutti si adattino alla stessa situazione e non è detto che i più complessi, come ad esempio il Trust, siano più efficaci di quelli più semplici quali la società di persone. Certamente non hanno tutti lo stesso impatto fiscale e men che meno gli stessi costi per la loro strutturazione. Il costo del rimedio non deve essere sproporzionato ma sempre parametrato ai beni che deve preservare.
Altro elemento da tenere in considerazione è la necessità di rispettare scrupolosamente le regole successorie imposte dalla legge, poiché diversamente il rimedio diviene peggiore del male. In tal senso bisogna considerare la globalità del patrimonio del patrimonio dell’imprenditore, in modo che le suddivisioni a lui successive non solo preservino l’azienda ma siano eque dal punto di vista economico, e rispettino i desiderata e le attitudini di tutti.
Infine, in qualsiasi pianificazione futura, va tenuto conto anche della situazione attuale e immediata. Banalmente, ciò che si fa è una pianificazione per il futuro, ma che non deve essere di ostacolo alla gestione del presente. Se l’imprenditore è in buona salute, in stato di lucidità, e ha intenzione di continuare a gestire i propri affari finché le vicende della vita glielo consentiranno o ne avrà voglia, una buona pianificazione deve consentirgli di farlo e non ridurlo nei panni di un re Liar, ospite non gradito in casa in propria. Anzi, la buona programmazione del passaggio generazionale deve essere fatta quando apparentemente non ve ne è la necessità, lasciando di fatto inalterata la situazione gestionale attuale, se questa è rispondente ai desideri dell’imprenditore. Diversamente, qualsiasi soluzione adottata in situazione di emergenza, rischia di creare le stesse problematiche delle cattive scelte precedentemente citate. Questo poiché al dì della fretta, che comunque è sempre cattiva consigliera, le maglie degli obblighi di legge diventano più strette e contingenti, restringendo la rosa delle soluzioni, quando si è in situazioni di degenerazione fisica o mentale, soprattutto se in veloce progresso.
Come detto, la variabile fiscale assume poi una valenza importante nella decisione di “pensare” al passaggio generazionale e, in tale ambito, di quale strumento utilizzare a tale fine.
Si ricorda infine che, già la raccomandazione della Commissione CE del 07 dicembre 1994 (94/1069/CE) sulla successione delle PMI invitava gli stai membri a costruire un quadro giuridico favorevole al passaggio generazionale delle imprese; di seguito il tenore di tale raccomandazione:
Gli Stati membri sono invitati ad adottare le misure necessarie per facilitare la successione nelle piccole e medie imprese al fine di assicurare la sopravvivenza delle imprese ed il mantenimento dei posti di lavoro. In particolare, essi sono invitati ad adottare le misure più adeguate, a completamento del quadro giuridico, fiscale e amministrativo, al fine di:
- sensibilizzare l’imprenditore ai problemi della successione e indurlo a preparare tale operazione finché è ancora in vita;
- creare un contesto finanziario favorevole al buon esito della successione;
- consentire all’imprenditore di preparare efficacemente la sua successione mettendo a sua disposizione gli strumenti adeguati;
- assicurare la continuità delle società di persone e delle imprese individuali in caso di decesso di uno dei soci o dell’imprenditore;
- assicurare il buon esito della successione familiare evitando che le imposte sulla successione ereditaria e sulla donazione mettano in pericolo la sopravvivenza dell’impresa;
- incoraggiare fiscalmente l’imprenditore a trasferire la sua impresa tramite vendita o cessione ai dipendenti, soprattutto quando non vi sono successori nell’ambito della famiglia .
Ed il Legislatore italiano, non sempre reattivo, data l’importanza del tema, si è questa volta attivato fornendo strumenti, giuridici e fiscali, che di fatto agevolano il “passaggio generazionale d’impresa”.
-
RC Auto e moto: come confrontare i prezzi sul sito del Ministero
Il Decreto Legislativo n 184 del 22 novembre, pubblicato in GU n 290 del 13 dicembre, contiene diverse novità per l'RC auto in vigore dal 23 dicembre.
Il decreto, che recepisce la direttiva 2021/2118 del Parlamento Europeo e del Consiglio in materia di RC Auto, prevede alcune modifiche al Codice delle Assicurazioni Private e al Codice della Strada per garantire una maggiore tutela dell’assicurato.
Decreto legisltivo RC auto: le principali novità
Tra le principali novità, si prevedono deroghe all’obbligo assicurativo per i veicoli ritirati dalla circolazione o non idonei come mezzo di trasporto.
Si disciplina il regime della sospensione della copertura assicurativa per tutti i veicoli, con particolari norme agevolate per i veicoli di carattere storico in ragione del loro valore collezionistico.
Il decreto detta nuove regole anche per quanto riguarda l’obbligo assicurativo per i veicoli elettrici “leggeri”, che verranno individuati con apposito Decreto Interministeriale del Mimit e del Mit di concerto con il Ministero dell’Interno.
È stato precisato, inoltre, che l’obbligo di copertura assicurativa si considera adempiuto anche attraverso la stipula da parte di soggetti pubblici o privati di polizze che coprono il rischio di una pluralità di veicoli (assicurati “Corporate”) ricomprendendovi, per esempio, le attività di noleggio, sharing, rivendite di veicoli, utilizzo di flotte di autobus, autocarri, scuolabus.
Inoltre, il MIMIT nel comunicato che annuncia il decreto ricorda le novità previste dalla la legge di Bilancio per il 2024 in materia di rischi catastrofali.
In particolare, le imprese con sede legale in Italia o aventi sede legale all’estero, ma con stabile organizzazione in Italia, dovranno stipulare, entro il 31 dicembre 2024, contratti per assicurare i loro terreni, fabbricati, impianti e macchinari da eventuali danni causati da calamità naturali ed eventi catastrofali.
Infine, per abbassare i rischi e garantire la stabilità finanziaria del sistema assicurativo, si prevede in Manovra anche l’istituzione di un Fondo di garanzia dei rami vita al quale le imprese assicurative sono chiamate ad aderire.
Preventivass: come confrontare i prezzi dell'RC auto
Il decreto in oggetto prevede di introdurre l'art 132.1 dopo l'art 132 del codice delle assicurazione.
Nel dettaglio si introduce il Preventivatore per il confronto dei prezzi dell'assicurazione autoveicoli.
I consumatori possono confrontare gratuitamente:
- i prezzi,
- le tariffe,
- le condizioni contrattuali,
delle imprese di assicurazione che forniscono copertura nel ramo dell'assicurazione obbligatoria della responsabilita' civile derivante dalla circolazione dei veicoli a motore, attraverso lo strumento indipendente denominato:
- "Preventivass",
- consultabile nei siti internet dell'IVASS e del Ministero delle imprese e del made in Italy.
Il decreto prevede che, il preventivatore è dotato delle seguenti caratteristiche:
- a) assicura che i prestatori di servizi ricevano pari trattamento nei risultati di ricerca;
- b) indica chiaramente l'identita' dei proprietari e degli operatori dello strumento di confronto;
- c) enuncia i criteri chiari e oggettivi su cui si basa il confronto;
- d) utilizza un linguaggio chiaro;
- e) fornisce informazioni precise e aggiornate e indica la data dell'ultimo aggiornamento;
- f) e' aperto a qualsiasi prestatore dell'assicurazione obbligatoria di cui al comma 1, mette a disposizione le informazioni pertinenti, include un'ampia gamma di offerte che copre un segmento significativo del mercato dell'assicurazione autoveicoli e, se le informazioni presentate non forniscono un quadro completo del mercato, fornisce all'utente una chiara indicazione in tal senso prima di mostrare i risultati;
- g) prevede una procedura efficace per segnalare le informazioni errate;
- h) comprende una dichiarazione indicante che i prezzi si basano sulle informazioni fornite e fa salvi ulteriori sconti applicabili in sede di sottoscrizione del contratto..
Allegati:
-
Pedaggi autostradali: gli aumenti 2024
Il MIT con un comunicato pubblicato sul proprio sito informa delle nuove tariffe autostradali in vigore dal 1 gennaio.
Nel dettaglio, il decreto interministeriale Mit e Mef ha stabilito gli adeguamenti dei pedaggi sulle autostrade italiane dal 1 gennaio 2024 in base a quanto previsto dal Decreto Milleproroghe.
Pedaggi autostradali: novità 2024
Il decreto Milleprorghe, in merito ai trasporti:
- ha differito al 30 marzo 2024 il termine per la presentazione, da parte delle società concessionarie per le quali è intervenuta la scadenza del periodo regolatorio quinquennale, delle proposte di aggiornamento dei piani economico-finanziari (PEF) predisposti in conformità alle delibere dell’Autorità di regolazione dei trasporti e alle disposizioni emanate dal concedente
- e ha prorogato, al 31 dicembre 2024, il termine per il perfezionamento dell’aggiornamento dei piani economici finanziari dei concessionari autostradali.
In attesa degli aggiornamenti convenzionali, le tariffe autostradali sono incrementate nella misura del 2,3 per cento, corrispondente all’indice d’inflazione (NADEF) per l’anno 2024, con decreto interpministeriale MEF/MIT.
Gli adeguamenti rispetto a tali incrementi tariffari, in difetto o in eccesso, sono definiti con l’aggiornamento dei PEF.
Pedaggi autostradali: gli aumenti 2024
Il MIT nello stesso comunicato ha specificato che sulla rete di competenza di Autostrade per l’Italia, che conta circa 2.800 km di estensione, la variazione riconosciuta è stata del 1,51%, ampiamente inferiore al tasso d’inflazione corrente.
Ecco il prospetto delle variazioni riconosciute sulle tratte autostradali in concessione in vigore dal 1 gennaio.
Società
Situazione convenzionale
Var. % applicabile
Ativa
Concessione scaduta
0,00
Autostrade per l’Italia
Periodo regolatorio vigente
1,51
Autobrennero
Concessione scaduta
0,00
Brescia Padova
Aggiornamento P.E.F. in corso
2,30
Autovia Padana
Aggiornamento P.E.F. in corso
2,30
Salt – T. Autocisa (A15)
Aggiornamento P.E.F. in corso
2,30
Fiori – Tronco A10
Concessione scaduta
0,00
Autostrade Siciliane
Aggiornamento P.E.F. in corso
2,30
Alto Adriatico
Periodo regolatorio vigente
0,00
Serravalle Milano
Aggiornamento P.E.F. in corso
2,30
Tangenziale di Napoli
Periodo regolatorio vigente
0,76
Rav
Aggiornamento P.E.F. in corso
2,30
Salt (Ligure Toscano)
Concessione scaduta
0,00
Sat
Aggiornamento P.E.F. in corso
2,30
Salerno- Pompei -Napoli A3
Periodo regolatorio vigente
1,86
Satap – Tronco A4
Aggiornamento P.E.F. in corso
2,30
Satap – Tronco A21
Concessione scaduta
0,00
Sav
Aggiornamento P.E.F. in corso
2,30
Sitaf
Aggiornamento P.E.F. in corso
2,30
Fiori – Tronco A6
Aggiornamento P.E.F. in corso
2,30
Cav
Aggiornamento P.E.F. in corso
2,30
Strada dei Parchi
Subentro concessionario
0,00
Asti-Cuneo
Aggiornamento P.E.F. in corso
2,30
Pedemontana Lombarda
Aggiornamento P.E.F. in corso
2,30
TEEM
Periodo regolatorio vigente
2,30
Brebemi
Aggiornamento P.E.F. in corso
2,30
-
-
Bonus musica 2023: dove indicarlo nel Modello Redditi
La detrazione al 19% per le spese sostenute nel corso del 2022 per l'iscrizione annuale e l’abbonamento di ragazzi di età compresa tra 5 e 18 anni a:
- conservatori di musica,
- istituzioni di alta formazione artistica, musicale e coreutica (AFAM) legalmente riconosciute,
- a scuole di musica iscritte nei registri regionali,
- nonché a cori, bande e scuole di musica riconosciuti da una pubblica amministrazione,
per lo studio e la pratica della musica, il cosiddetto Bonus Music trova spazio nel Quadro RP del Modello Redditi PF 2023
Bonus musica nel Modello Redditi PF 2023
Il contribuente può fruire della detrazione, fino ad un importo non superiore per ciascun ragazzo a 1.000 euro, solo se il reddito complessivo non supera i 36.000 euro. (Nel limite di reddito deve essere computato anche il reddito dei fabbricati assoggettato alla cedolare secca sulle locazioni).
In generale la detrazione spetta anche se le spese sono state sostenute per i familiari fiscalmente a carico, come per esempio i figli.
Inoltre, la detrazione può essere ripartita tra gli aventi diritto ad esempio i genitori, ma in questo caso sul documento di spesa va indicata la quota detratta da ognuno di essi.
Attenzione va prestata al fatto che la spesa complessiva non può comunque superare 1.000 euro per ciascun ragazzo e se la spesa riguarda più di un ragazzo, occorre compilare più righi del QUADRO RP Oneri e spese.
In particolare, vanno compilati più righi da RP8 a RP13 riportando in ognuno di essi il codice "45" nella colonna 1 e la spesa sostenuta con riferimento a ciascun ragazzo nella colonna 2.
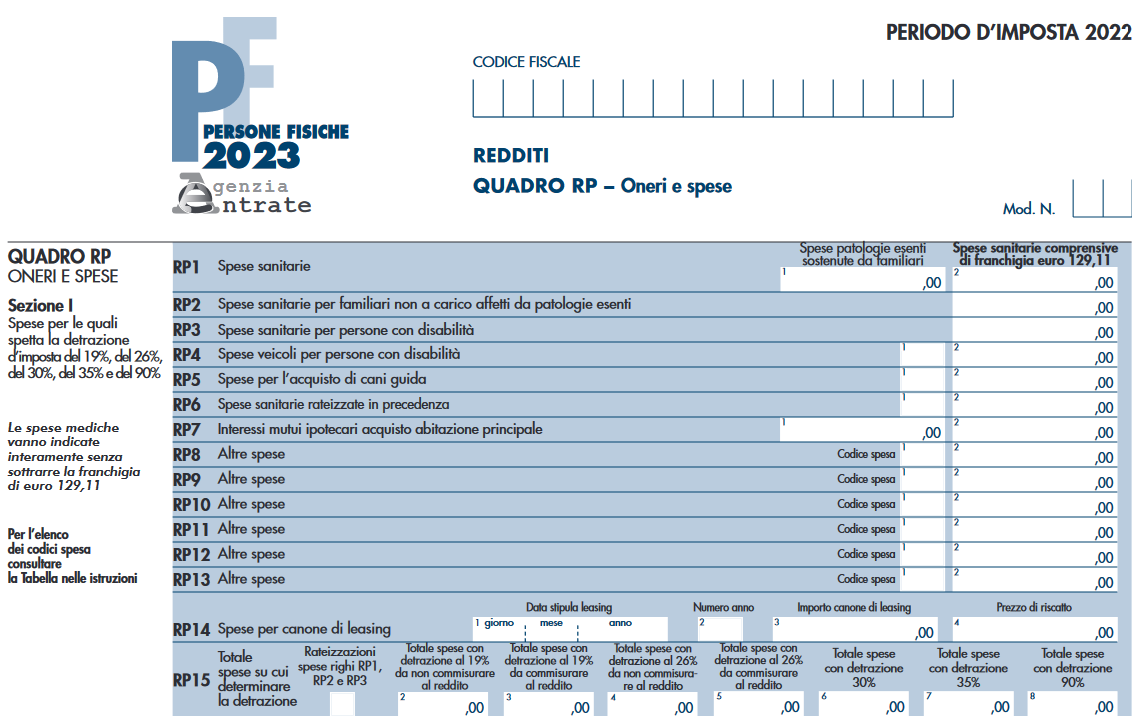
La spesa è detraibile anche se sostenuta per familiari fiscalmente a carico.
Infine, è bene sottolineare che per fruire della detrazione il contribuente deve effettuare il pagamento con:
- versamento postale o bancario,
- ovvero con carte di debito, carte di credito, carte prepagate,
- assegni bancari e circolari