
- Senza categoria
Piattaforma composizione negoziata: dal 2 agosto novità per la scheda tecnica
Con informativa del 29 luglio il CNDCEC comunica che al 2 agosto p.v. muteranno alcune funzionalità informatiche della Piattaforma telematica di gestione della Composizione Negoziata
Alla modifica hanno contribuito le richieste dei Commercialisti.
Prima di dettagliare ricordiamo che la Composizione negoziata per la soluzione della crisi d’impresa consente di dare pronta attuazione alle misure di supporto alle imprese al fine di contenere e superare gli effetti negativi dell’emergenza economica e finanziaria.
L'imprenditore commerciale e agricolo che si trova in condizioni di squilibrio patrimoniale o economico finanziario che ne rendono probabile la crisi o l insolvenza, può chiedere al segretario generale della camera di commercio, industria, artigianato e agricoltura nel cui ambito territoriale si trova la sede legale dell'impresa, la nomina di un esperto indipendente quando risulta ragionevolmente perseguibile il risanamento dell'impresa.
Vediamo i dettagli come cambia la Piattaforma
Piattaforma composizione negoziata: nuove funzionalità dal 2 agosto
Anche su richiesta di Consiglio Nazionale dei Commercialisti, al fine di facilitare le attività di verifica condotte dagli Ordini con riguardo alle esperienze inserite dall’esperto nella scheda, lo stesso esperto potrà caricare sulla Piattaforma telematica la documentazione comprovante lo svolgimento delle esperienze professionali acquisite (quali sono ad esempio gli incarichi giudiziali).
Inoltre, in considerazione della circostanza per cui l’esperto può inserire più di un’esperienza e che, allo stato, il sistema non permette di procedere a una validazione parziale delle esperienze (ratificandone alcune e scartandone altre) poiché è consentito unicamente validare in blocco le nuove esperienze indicate dall’esperto, il sistema consentirà agli Ordini di convalidare ogni singola esperienza selezionata separatamente dalle altre. L’esperto, per ogni esperienza inserita, riceverà direttamente dalla Piattaforma telematica una PEC di approvazione o di diniego da parte dell’Ordine professionale in cui è iscritto.
Le nuove funzionalità informatiche saranno operative a partire da venerdì 2 agosto 2024.
Occorre precisare, pertanto, che per le esperienze già validate dall’Ordine di appartenenza del professionista, il procedimento può ritenersi concluso.
Da ultimo, colgo l’occasione per chiarire che le valutazioni che l’Ordine conduce in relazione alle nuove esperienze sono analoghe a quelle le medesime che l’Ordine effettua ai fini di prima iscrizione nell’elenco.
Considerato che la Piattaforma telematica invia il primo e il quindicesimo giorno di ogni mese una comunicazione agli indirizzi PEC degli Ordini professionali di appartenenza dell’esperto1, si invitano gli Ordini a completare l’istruttoria e ad assumere i provvedimenti relativi alla validazione – o meno – delle nuove esperienze degli esperti in occasione della prima riunione utile del Consiglio dell’Ordine successiva alla comunicazione PEC ricevuta dalla Piattaforma.
-
Acquisto immobile: avviso di rettifica dell’imposta di registro
In data 26 luglio viene pubblicata la Guida ADE 2024 con tutte le regole per l'acquisto della casa.
Tra le informazioni, vi è una sezioni di FAQ in risposta ai dubbi frequenti dei contribuenti per l'acquisto della casa.
Avviso di rettifica e liquidazione imposta registro: che cos’è
In una FAQ le Entrate replicano a chi ha ricevuto un avviso di rettifica e liquidazione dell’imposta di registro su una compravendita immobiliare, specificando che la legge offre diversi strumenti al contribuente che ritiene l’accertamento non corretto.
Se ce ne sono le condizioni, si può giungere anche all’annullamento totale o parziale dell’accertamento o alla rideterminazione del valore accertato, in ogni caso è necessario attivarsi entro 60 giorni dalla data in cui l’avviso è stato notificato.
In particolare, occorre sapere che nella parte finale dell’avviso sono comunque indicate tutte le informazioni utili per far valere le proprie ragioni.
Il contribuente può:
- presentare ricorso alla Corte di giustizia tributaria competente (cioè quella del capoluogo della provincia in cui ha sede l’ufficio che ha emesso l’atto)
- presentare istanza di accertamento con adesione all’ufficio che ha emesso l’atto. In questo modo è possibile dialogare in contraddittorio con l’amministrazione, fornendo tutti gli elementi utili alla rideterminazione del valore accertato. L’istanza di accertamento con adesione sospende il termine per la presentazione del ricorso per un periodo di 90 giorni.
- presentare istanza di annullamento in autotutela all’ufficio che ha emesso l’atto. L’istanza non sospende i termini per la presentazione del ricorso. Pertanto, il contribuente può valutare di presentare l’istanza di accertamento con adesione o il ricorso qualora, prima dello scadere dei termini previsti per questi istituti, non sia pervenuta risposta favorevole all’istanza di annullamento in autotutela.
-
Imposta prodotti con nicotina: codice tributo per mora e sanzioni
Con Risoluzione n 42 del 30 luglio le Entrate pubblicano i codici tributo per il versamento, tramite il modello “F24
Accise”, dell’indennità di mora e degli interessi sul ritardato pagamento dell’imposta di consumo sui prodotti diversi dal tabacco che contengono nicotina di cui all’articolo 62-quater.1, comma 1, del decreto legislativo 26 ottobre 1995, n. 504.
Imposta prodotti diversi dal tabacco: codice tributo per mora e sanzioni
Con nota prot. n. 356213 del 14 giugno 2024, l'Agenzia delle Dogane e dei Monopoli Direzione Accise ha chiesto l’istituzione dei codici tributo per il versamento, mediante il modello “F24 Accise” dell’indennità di mora e degli interessi sul ritardato pagamento dell’imposta di consumo sui prodotti diversi dal tabacco che contengono nicotina, ai sensi dell’articolo 7, comma 3, della determinazione direttoriale prot. n. 406606/RU del 9 settembre 2022, come modificata dalla determinazione direttoriale prot. 82915/RU del 9 febbraio 2023.
Tanto premesso, le Entrate con la Risoluzione in oggetto istituiscono i seguenti codici tributo:
- “5503” denominato “Indennità di mora sul ritardato pagamento dell’imposta di consumo sui prodotti diversi dal tabacco che contengono nicotina di cui all’articolo 62-quater.1, comma 1, del decreto legislativo 26 ottobre 1995, n. 504”
- “5504” denominato “Interessi sul ritardato pagamento dell’imposta di consumo sui prodotti diversi dal tabacco che contengono nicotina di cui all’articolo 62-quater.1, comma 1, del decreto legislativo 26 ottobre 1995, n. 504”.
-
Capital gain non residenti: il perimetro spiegato dall’Ade
Con la Circolare n 17 del 29 luglio le Entrate approfondiscono le novità introdotte dalla legge di bilancio 2024 sul Regime fiscale delle plusvalenze da cessione di partecipazioni qualificate realizzate da società ed enti non residenti.
In particolare, l’articolo 1, comma 59, lettera a), della legge di bilancio 2024 introduce il comma 2-bis all’interno dell’articolo 68 del Testo unico delle imposte sui redditi (TUIR), rubricato «Plusvalenze», recante i criteri di determinazione delle plusvalenze riconducibili a specifiche fattispecie individuate dall’articolo 67 del TUIR e da quest’ultimo ricondotte nella più ampia categoria reddituale dei c.d. “redditi diversi”, purché non costituiscano redditi di capitale ovvero non siano conseguite nell’esercizio di arti e professioni o d’imprese commerciali o da società in nome collettivo o in accomandita semplice, né in relazione alla qualità di lavoratore dipendente.
Il nuovo comma 2-bis dell’articolo 68 del TUIR contiene una modifica al regime fiscale delle plusvalenze da cessione di partecipazioni qualificate, prevedendo, in particolare, che le plusvalenze realizzate, a seguito di cessioni di partecipazioni qualificate fiscalmente rilevanti in Italia, escluse quelle in società semplici e quelle aventi le caratteristiche di cui all’articolo 68, comma 4, del TUIR, poste in essere da società ed enti commerciali, privi di stabile organizzazione nel territorio dello Stato, residenti in uno Stato appartenente all’Unione europea o in uno Stato aderente all’accordo sullo Spazio economico europeo e che siano ivi soggetti a un’imposta sul reddito delle società, godano di un particolare regime fiscale, ove soddisfino i requisiti di cui all’articolo 87, comma 1, lettere da a) a d), del citato TUIR.
Tale intervento legislativo estende, dunque, il trattamento fiscale di cui all’articolo 87 del TUIR (c.d. participation exemption), riservato alle plusvalenze da cessione di partecipazioni realizzate da soggetti residenti, alle plusvalenze
derivanti dalla cessione di partecipazioni qualificate realizzate da società ed enti commerciali non residenti nel territorio dello Stato e ivi privi di stabile organizzazione.
E' bene evidenziare che la norma si applica alle società e agli enti commerciali di cui all’articolo 73, comma 1, lettera d), del Tuir, residenti in uno Stato Ue o See, a condizione che siano assoggettati a un’imposta sul reddito delle società – e, quindi, che non imputino per trasparenza il reddito ai propri soci – e che abbiano una forma giuridica equivalente a quella propria delle società italiane aventi forma commerciale, o enti commerciali.
Tali soggetti devono essere assoggettati ad un’imposta paritetica all’Ires nello Stato di residenza, intendendosi con ciò, a titolo d’esempio, una delle imposte elencate nell’allegato I, parte B, della direttiva 2011/96/UE.
Inoltre, nel caso in cui tali soggetti abbiano una stabile organizzazione nel territorio dello Stato, ai fini dell’applicabilità del comma 2-bis, la partecipazione non deve essere contabilmente e funzionalmente connessa alla stabile organizzazione dovendo, invece, essere riconducibile all’entità non residente.Vediamo i dettagli.
Capital gain non residenti: regole di tassazione
Con riferimento alla determinazione del reddito derivante dalla cessione di partecipazioni qualificate, con il nuovo comma 2-bis dell’articolo 68 del TUIR, si prevede che le plusvalenze, aventi i requisiti sopra descritti, «per il 5 per cento del loro ammontare, sono sommate algebricamente alla corrispondente quota delle relative minusvalenze; se le minusvalenze sono superiori alle plusvalenze l’eccedenza è riportata in deduzione, fino a concorrenza del 5 per cento dell’ammontare delle plusvalenze dei periodi successivi, ma non oltre il quarto, a condizione che sia indicata nella dichiarazione dei redditi relativa al periodo d’imposta nel quale le minusvalenze sono state realizzate».
Ai fini della determinazione dell’ammontare di plusvalenza assoggettabile a tassazione, la norma dispone che la stessa, in misura pari al cinque per cento dell’intero importo, deve essere sommata algebricamente all’ammontare
corrispondente (ossia il cinque per cento) dell’eventuale minusvalenza della medesima categoria.
L’eventuale ammontare della corrispondente minusvalenza, non utilizzato in deduzione dell’eventuale plusvalenza nel corso del periodo d’imposta di realizzo (i.e. eccedenza), è riportato in deduzione fino a concorrenza del cinque per cento dell’ammontare delle plusvalenze dei periodi successivi, ma non oltre il quarto.Ciò, come previsto dalla norma, a condizione che l’eccedenza sia stata indicata nella dichiarazione dei redditi relativa al periodo d’imposta nel quale le minusvalenze stesse sono state realizzate.
Il comma 59 dell’articolo 1 della legge di bilancio 2024, con la lettera b), introduce una norma di coordinamento mediante la quale le plusvalenze previste dal nuovo comma 2-bis sono escluse dall’ambito di applicazione del comma 5
dell’articolo 68 del TUIR.
Al riguardo, infatti, come chiarito con la relazione illustrativa al disegno di legge di bilancio 2024, nell’ambito dei redditi diversi, viene creata una massa distinta, comprensiva esclusivamente delle plusvalenze e minusvalenze che rientrano nell’ambito del comma 2-bis.Ne deriva che le minusvalenze conseguente alla cessione a titolo oneroso delle partecipazioni de quibus sono deducibili esclusivamente dalle relative plusvalenze.
Le plusvalenze e le minusvalenze che, ai fini della norma in esame, rilevano per la determinazione del saldo imponibile per l’anno d’imposta 2024 sono esclusivamente quelle realizzate dal 1° gennaio 2024, vale a dire quelle derivanti dalle cessioni di partecipazioni con effetto traslativo a decorrere dal 1° gennaio 2024; su tale insieme non incidono, pertanto, le eccedenze riportabili dai periodi d’imposta precedenti relative alle altre masse.
Le plusvalenze oggetto del comma 2-bis, determinate secondo le modalità anzidette, sono assoggettate a imposta sostitutiva con aliquota del 26 per cento per effetto dell’articolo 5, comma 2, del decreto legislativo 21 novembre 1997, n. 46119, come modificato dall’articolo 1, comma 1000, lettera a), della legge 27 dicembre 2017, n. 205 (legge di bilancio 2018) che al secondo periodo, infatti, esclude specificamente dall’ambito applicativo
dell’imposta sostitutiva solamente le plusvalenze indicate nel comma 4 dell’articolo 68 del TUIR (ossia le partecipazioni in soggetti residenti o localizzati in Paesi a fiscalità privilegiata).
A decorrere dalla data in cui le partecipazioni o i titoli assimilati posseduti integrano il requisito per essere considerati qualificati (i.e. raggiungimento di una determinata percentuale di possesso), si deve tenere conto di tutte le cessioni
effettuate nel corso di dodici mesi solari (anche in due periodi d’imposta consecutivi, nonché nei confronti di soggetti diversi), al fine di verificare se le plusvalenze conseguite per effetto di tali cessioni siano riconducibili al regime
fiscale di tassazione delle plusvalenze relative a partecipazioni qualificate di cui al comma 2-bis in commento.
Potrebbe, dunque, riscontrarsi che le frazioni di partecipazione cedute siano state assoggettate all’imposta sostitutiva di cui all’articolo 5 del d.lgs. n. 461 del 1997 (con il meccanismo di cui all’articolo 68, comma 5, del TUIR), anche qualora
inizialmente la loro somma non abbia consentito il raggiungimento della “soglia di qualificazione” ai fini del comma 2-bis.
Laddove, nel successivo periodo d’imposta, ma sempre entro i dodici mesi, in ragione della cessione di ulteriori frazioni della medesima partecipazione, queste ultime, sommate alle precedenti21, consentano il raggiungimento delle “soglie di qualificazione” ai fini del comma 2-bis, la plusvalenza, così ottenuta, deve concorrere alla determinazione della base imponibile a cui applicare l’imposta sostitutiva del soggetto non residente con le regole sopra esposte.
-
Convivente di fatto: incostituzionale la minore tutela nell’impresa familiare
La Corte Costituzionale ha dichiarato con Sentenza 148 del 25 luglio l'incostituzionale del comma 3 dell'art 230 bis e dell'art 230 ter relativamente alla mancata inclusione del convivente di fatto.
Vediamo i dettagli della pronuncia.
Convivente di fatto: novità dalla Corte Costituzionale
La Consulta sinteticamente si è espressa sottolineando che il convivente di fatto è un familiare ed è impresa familiare quella con cui collabora.
Questa è la sintesi della importante conclusione della Consulta in risposta ad una questione sollevata dalla Cassazione sul tema dei conviventi di fatto.
Ricordiamo che per “conviventi di fatto”, secondo la definizione prevista dall'articolo 1, comma 36, di tale legge, si intendono “due persone maggiorenni unite stabilmente da legami affettivi di coppia e di reciproca assistenza morale e materiale”.
Il caso di specie veniva sollevato da una donna convivente di fatto di una soggetto deceduto, la quale aveva presentato ricorso in Cassazione vedendosi negare dai giudici di prima cure il diritto ad ottenere la liquidazione della sua quota come partecipante all'impresa, per il periodo in cui aveva lavorato nell'azienda agricola di famiglia.
Il giudice di primo grado aveva respinto il ricorso della donna valutando che il convivente di fatto non poteva essere considerato familiare ai sensi dell'art. 230-bis, terzo comma, del Codice civile. Identicamente si era pronunciata la corte di appello.
Da qui il ricorso proposto alla Suprema Corte, presso la quale la ricorrente evidenziava anche «la mancata considerazione delle mutate sensibilità sociali in materia di convivenza more uxorio, oltre che delle aperture della giurisprudenza sia di legittimità e sia costituzionale»
La Consulta ha accolto le questioni della ricorrente rilevando che, in una società profondamente mutata, vi è stata una convergente evoluzione sia della normativa nazionale, sia della giurisprudenza costituzionale che ha riconosciuto piena dignità alla famiglia composta da conviventi di fatto.
Comunque sono immutate le differenze di disciplina rispetto alla famiglia fondata sul matrimonio.
In questo caso però si tratta di diritti fondamentali, questi devono essere riconosciuti a tutti senza distinzioni come il diritto al lavoro e alla giusta retribuzione.
Tale diritto nel contesto di un'impresa familiare, richiede uguale tutela, versando anche il convivente di fatto, come il coniuge, nella stessa situazione in cui la prestazione lavorativa deve essere protetta.
Nel rimandare alla consultazione della corposa sentenza e si evidenzia sinteticamente che la Corte Costituzionale ha praticamente dato ragione alla ricorrente e con la Sentenza n. 148/2024 in oggetto 24 la Corte Costituzionale ha dichiarato l'illegittimità del comma 3 dell'art 230 nella parte in cui non prevede:
- come familiare, oltre al coniuge, ai parenti entro il terzo grado e agli affini entro il secondo, anche il convivente di fatto;
- come impresa familiare quella cui collabora anche il convivente di fatto.
Inoltre, ha dichiarato l'illegittimità costituzionale dell'art 230 ter che riconosce al convivente di fatto una tutela significativamente più ridotta.
-
Concordato preventivo biennale: inserita la flat tax
Il 26 luglio è stato approvato il correttivo sul CPB con molte delle novità attese e richieste dai commercialisti e a tal proposito con un comunicato stampa, lo stesso CNDCEC ha espresso grande apprezzamento per il provvedimento il cui testo non è ancora ufficialmente stato diffuso, pur se atteso in GU,
Ricordiamo che gli stessi professionisti, in audizione alla Camera lo scorso 10 luglio avevano portato le loro osservazioni.
Concordato preventivo biennale: prevista la flat tax
Il Consiglio Nazionale dei commercialisti esprime apprezzamento per il decreto correttivo in materia di cooperative compliance, adempimenti e concordato preventivo biennale licenziato oggi dal Consiglio dei ministri visto l'accoglimento di molte delle richieste dei tecnici.
In particolare, di grande rilievo sono le modifiche introdotte in materia di concordato preventivo biennale per il quale viene prevista, tra l’altro, una tassa piatta opzionale sull’incremento di reddito concordato variabile tra il 10% e il 15% nonché la precisazione che la protezione dagli accertamenti basati su presunzioni semplici si estende anche ai forfettari e include l’IVA per i contribuenti a cui si applicano gli ISA.
Elbano De Nuccio, ringraziando il Governo per il lavoro svolto, ha specificato: “Il decreto valorizza il costante dialogo con le Istituzioni di riferimento. Abbiamo operato nella logica di andare incontro alle esigenze quotidiane dei colleghi e, nel contempo, di rendere più efficienti gli strumenti normativi esistenti come, ad esempio, l’ampliamento del termine a 60 giorni per la definizione degli avvisi bonari e, per quanto riguarda l’adempimento collaborativo, prevedere, per coloro che adottano volontariamente il tax control framework, la totale disapplicazione delle sanzioni amministrative per le violazioni relative ai rischi fiscali comunicati preventivamente"
Il Tesoriere Salvatore Regalbuto, ha evidenziato invece gradimento per le modifiche relative al termine al 31 ottobre per la presentazione del modello redditi e del 31 luglio per l’adesione al concordato preventivo biennale, ma soprattutto l’ampliamento da 30 a 60 giorni del termine per il pagamento, integrale o della prima rata, degli avvisi bonari.
-
Cessazione depositario scritture contabili: attivo dal 29.07 il servizio ADE
Le Entrate in data 29 luglio avvisano della attivazione della funzionalità con la quale i professionisti possono cessare il loro incarico di depositari delle scritture contabili a prescindere dal cliente che non abbia provveduto al ritiro.
Ricordiamo che il provvedimento con regole e modello necessari ad attivare la nuova procedura risalgono al mese di aprile scorso, riepiloghiamo tutte le regole.
Cessazione depositario scritture contabili: la nuova procedura
Il nuovo comma 3-bis dell’art. 35 del decreto Iva, introdotto dal Dlgs. n. 1/2024 (decreto “Adempimenti”), prevede che in caso di variazione del luogo in cui sono tenuti e conservati i libri, i registri e le scritture contabili in seguito alla cessazione dell’incarico di depositario, possa essere lo stesso professionista a comunicare all’Agenzia la conclusione dell’incarico; in questo modo, è data al depositario cessato la possibilità di informare direttamente l’Agenzia della variazione, nell’ipotesi in cui il contribuente cui si riferiscono i documenti contabili non abbia proceduto ad inviare la stessa comunicazione entro i trenta giorni previsti dalla legge (art. 35, comma 3, Dpr 633/1972).
Il professionista, prima di avviare la procedura, attiva dal 29 luglio 2024, è tenuto ad avvisare il depositante dell’intenzione di trasmettere la comunicazione di cessazione all’Agenzia.
L’inoltro del modello sarà consentito soltanto a partire dal 31° giorno successivo all’interruzione dell’incarico ed esclusivamente attraverso la procedura web presente nel Cassetto fiscale, sezione Consultazioni – Anagrafica.
Dopo aver ricevuto la comunicazione e verificato la correttezza delle informazioni, l’Agenzia rilascerà un’attestazione di trasmissione e, dopo l’accoglimento, una ricevuta di acquisizione che riepiloga i dati comunicati; la comunicazione e la ricevuta potranno poi essere consultate sia dal depositario che dal depositante accedendo alle rispettive sezioni del Cassetto fiscale presente in area riservata del sito dell’Agenzia delle Entrate.
A partire dalla data di trasmissione della comunicazione, il luogo di conservazione dei libri, dei registri, delle scritture e dei documenti contabili coinciderà con il domicilio fiscale del depositante.
Cessazione depositario scritture contabili: il modello per preocedere
Le Entrate hanno pubblicato il Provvedimento n 198619 del 17 aprile con relativi:
con le regole per esercitare la possibilità da parte del depositario di cessare con istanza il proprio incarico, qualora l'ex cliente non abbia provveduto, recente novità della riforma fiscale.
La comunicazione, in particolare, è predisposta e trasmessa dal depositario esclusivamente mediante la procedura web resa disponibile nell’area riservata del sito internet dell’Agenzia delle entrate dal giorno 29 luglio.
Inoltre, l'Agenzia in data 2 maggio ha anche fornito chiarimenti in merito con la Circolcare 9/2024, leggi qui
-
Dl Salva Casa 2024: principali contenuti
Pubblicata in GU n 175 del 27 luglio il testo della Legge di conversione del Dl Salva casa 2024.
Ricordiamo che con le nuove regole si potrà regolarizzare le difformità parziali, le variazioni essenziali, le tolleranze costruttive, esecutive e quelle legate ai requisiti igienico sanitari.
Inoltre, sarà prevista la possibilità di regolarizzare le varianti ante 1977 e le difformità non contestate in fase di rilascio dell’agibilità dell’immobile.
Prima di leggere una sintesi delle novità, ricordiamo che, il DL n 69/2024 recante Disposizioni urgenti in materia di semplificazione edilizia e urbanistica, noto inizialmente è stato pubblicato in GU n 124 del 29.05.
Come specificato dal MIT obiettivo del provvedimento è “liberare” gli appartamenti ostaggio di una normativa rigida e frammentata che ne ostacola la commerciabilità e talora preclude l’accesso a mutui, sovvenzioni e contributi.
Il decreto interviene solo nelle casistiche di minore gravità, incidendo sulle cosiddette lievi difformità,
Piano casa 2024: le sanatorie possibili
Il DL 69/2024 reca misure volte a: semplificare le disposizioni in materia di edilizia e urbanistica, anche al fine di far fronte al crescente fabbisogno abitativo, supportando allo stesso tempo gli obiettivi di recupero del patrimonio edilizio esistente e di riduzione del consumo del suolo; rilanciare il mercato della compravendita immobiliare, anche nell’ottica di stimolare un andamento positivo dei valori dei beni immobili; consentire il recupero e la rigenerazione edilizia, anche mediante la regolarizzazione delle c.d. lievi difformità edilizie, al fine di salvaguardare l’interesse pubblico alla celere circolazione dei beni.
Rispetto al quadro normativo vigente:
- si amplia la categoria degli interventi di edilizia libera che possono essere eseguiti senza alcun titolo abilitativo;
- si semplifica l’iter di riconoscimento dello stato legittimo dell’immobile o dell’unità immobiliare;
- si agevolano i mutamenti di destinazione d’uso senza opere, prevedendo il principio dell’indifferenza funzionale tra le destinazioni d’uso omogenee;
- si permette l’alienazione del bene o dell’area oggetto di abuso, da parte del Comune, in presenza di determinate condizioni;
- si modifica la disciplina delle “tolleranze costruttive” limitatamente agli interventi realizzati entro il 24 maggio 2024, prevedendo: la riparametrazione dei limiti tollerati in misura inversamente proporzionale alle dimensioni delle unità immobiliari; l’ampliamento della casistica delle c.d. “tolleranze esecutive”;
- in materia di “doppia conformità”, si mantiene il suddetto requisito ai fini della sanatoria degli interventi realizzati in totale difformità dal titolo o con variazioni essenziali e, quanto alle parziali difformità, se ne ammette la sanatoria anche in assenza del requisito della doppia conformità, purché gli interventi siano conformi alla disciplina edilizia vigente al momento della loro realizzazione e alla disciplina urbanistica vigente al momento della presentazione della domanda (disposizione applicabile anche agli interventi realizzati in assenza di autorizzazione paesaggistica o in difformità da essa);
- si permette il mantenimento di alcune strutture amovibili realizzate durante lo stato di emergenza sanitaria da Covid-19;
- si stabilisce che le tolleranze costruttive, realizzate entro il 24 maggio 2024, rientrano tra gli interventi ed opere esclusi dall'autorizzazione paesaggistica;
- si specifica che le disposizioni in materia di tolleranze costruttive ed esecutive introdotte dal DL nonché in materia di accertamento di conformità per le parziali difformità di cui all’art. 36-bis (ad eccezione del comma 5, che prevede il regime sanzionatorio) siano applicabili, ove compatibili, anche all’attività edilizia delle amministrazioni pubbliche.
- si prevede che, in caso di trasferimento di immobili pubblici di proprietà dello Stato alle regioni e agli enti locali, la riduzione delle risorse destinate a questi ultimi, prevista al fine di compensare la riduzione delle entrate erariali conseguente al suddetto trasferimento, sia ripartita in un numero di annualità pari a quelle intercorrenti tra il trasferimento dell’immobile e l’adozione del decreto con cui viene determinata la suddetta riduzione.
Tra gli emendamenti al DL n 69/2024 approvati e inseriti nel testo arrivato alla Camera vi sono novità:
- per il cambio di destinazione d'uso, prevedendo che:
- "ai fini del presente articolo, il mutamento della destinazione d’uso di un immobile o di una singola unità immobiliare si considera senza opere se non comporta l’esecuzione di opere edilizie ovvero se le opere da eseguire sono riconducibili agli interventi di cui all’articolo 6"
- per le unità immobiliari poste al primo piano fuori terra o seminterrate il cambio di destinazione d’uso è disciplinato dalla legislazione regionale, che prevede i casi in cui gli strumenti urbanistici comunali possono individuare specifiche zone nelle quali le disposizioni dei commi da 1-ter a 1-quinquies si applicano anche alle unità immobiliari poste al primo piano fuori terra o seminterrate.
- per i sottotetti in quanto si prevede che:
- alfine di incentivare l’ampliamento dell’offerta abitativa limitando il consumo di nuovo suolo, gli interventi di recupero dei sottotetti sono comunque consentiti, nei limiti e secondo le procedure previsti dalla legge regionale, anche quando l’intervento di recupero non consenta il rispetto delle distanze minime tra gli edifici e dai confini, a condizione che siano rispettati i limiti di distanza vigenti all’epoca della realizzazione dell’edificio, che non siano apportate modifiche, nella forma e nella superficie, all’area del sottotetto, come delimitata dalle pareti perimetrali, e che sia rispettata l’altezza massima dell’edificio assentita dal titolo che ne ha previsto la costruzione. Resta fermo quanto previsto dalle leggi regionali più favorevoli
- per lo stato legittimo si prevede che i fini della su dimostrazione per le singole unità immobiliari non rilevano le difformità insistenti sulle parti comuni dell’edificio, di cui all’articolo 1117 del codice civile. Ai fini della dimostrazione dello stato legittimo
dell’edificio non rilevano le difformità insistenti sulle singole unità immobiliari dello stesso
Vediamo di seguito una sintesi delle altre misure come riportate nelle slide pubblicate dallo stesso MIT per cui si attendono conferme dal testo definitivo.
Piano casa 2024: edilizia libera
Sono da considerare in edilizia libera:
- le vetrate panoramiche amovibili o vepa, anche per i porticati rientranti all'interno dell'edificio
- le opere di protezione dal sole e dagli agenti atmosferici la cui struttura principale sia composta da tende anche a Pergola addossate o annesse agli immobili purché non determinino spazi stabilmente chiusi e non abbiano un impatto visivo e ingombro apparente disarmonici.
Scarica qui le slide del MIT, con una sintesi delle novità approvate.
Piano casa 2024: tolleranze esecutive
Per tolleranze esecutive si intendono l'irregolarità geometrica, le modifiche alle finiture degli edifici di minima entità, la diversa collocazione di impianti e opere interne per gli interventi realizzati entro il 24 maggio 2024.
Sono incluse tra le tolleranze esecutive:
- il minor dimensionamento dell'edificio,
- la mancata realizzazione di elementi architettonici non strutturali,
- le irregolarità esecutive di muri esterni ed interni,
- la difforme ubicazione delle aperture interne,
- la difforme esecuzione di opere rientranti nella nozione di manutenzione ordinaria,
- gli errori progettuali corretti in cantiere gli errori materiali di rappresentazione e progettuale.
Scarica qui le slide del MIT, con una sintesi delle novità approvate.
- Senza categoria
Addebito in conto con scadenze future: regole dal 5 agosto
Con Provvedimento n 313945 del 26 luglio le Entrate fissano le regole e modalità applicative dell'addebito in conto con scadenze future previsto per i versamenti rateizzati predeterminati di imposte, contributi, e altre somme effettuati attraverso i servizi telematici dell'agenzia.
Pagamenti con addebito in conto con scadenza future: le regole dal 5 agosto
Con il provvedimento n. 313945 del 26 luglio l’Agenzia delle Entrate ha fissato criteri e modalità applicative dell’addebito in conto con scadenze future effettuati attraverso i servizi telematici dell’Agenzia.
In particolare, in attuazione dell’articolo 17, comma 1, del decreto legislativo 8 gennaio 2024, n. 1, si stabiliscono i criteri e le modalità applicative dell’addebito in conto dell’I24 con scadenze future per i versamenti ricorrenti, rateizzati e predeterminati, di imposte, contributi e altre somme cui si applica l’articolo 17 del decreto legislativo 9 luglio 1997, n. 241.
In caso di versamenti ricorrenti con scadenza prestabilita è possibile inviare, attraverso i canali telematici dell’Agenzia delle entrate, uno o più modelli F24 per il pagamento delle somme dovute alle diverse scadenze, mediante autorizzazione preventiva all’addebito in conto.
La data futura di pagamento indicata nell’I24 non può essere superiore a cinque anni dalla data di invio dello stesso.La disposizione si applica dal 5 agosto 2024.
L’Agenzia delle entrate, alle singole scadenze, procede all’inoltro delle deleghe di pagamento agli intermediari della riscossione, richiedendo l’addebito sul conto indicato e il riversamento delle somme dovute sulla base delle convenzioni vigenti.Criteri di utilizzo in compensazione dei crediti in I24 con scadenze future
Nelle deleghe di pagamento con scadenza futura inviate ai sensi del punto 3.1 del provvedimento, è ammesso l’utilizzo dei crediti d’imposta in compensazione, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, secondo le singole leggi d’imposta che li disciplinano.
I crediti devono risultare disponibili sia alla data di invio delle deleghe di pagamento con scadenza futura, sia alla scadenza stessa -
Tax credit sponsorizzazioni sportive: domande entro il 10.08
Il Dipartimento dello sport informa che entro il 10 agosto è possibile richiedere sulla apposita piattaforma il credito di imposta per le sponsorizzazioni sportive per le spese sostenute nel I trimestre 2023.
Successivamente verrà pubblicato un avviso per le altre spese dell'anno 2023.
Vediamo tutte le regole della agevolazione.
Credito sponsorizzazioni sportive: che cos’è e i beneficiari
La legge di bilancio 29/12/2022 n. 197, art. 1, comma 615, lettera a), ha apportato modificazioni all’articolo 9, comma 1, del decreto-legge 27 gennaio 2022, n. 4, convertito, con modificazioni, dalla legge 28 marzo 2022, n. 25, e ha esteso il credito di imposta, già previsto per l’anno 2022, anche per gli investimenti effettuati tra il 1° gennaio e il 31 marzo 2023, prevedendo che il contributo riconosciuto, sotto forma di credito d'imposta, non possa essere comunque superiore a 10.000,00 euro per ogni soggetto richiedente.
Il tetto massimo complessivo autorizzato dalla norma è pari a euro 35.000.000,00.
I destinatari della misura sono:
- i lavoratori autonomi, le imprese e gli enti non commerciali che hanno effettuato investimenti in campagne pubblicitarie, incluse le sponsorizzazioni, nei confronti di leghe che organizzano campionati nazionali a squadre,
- ovvero società sportive professionistiche e società e associazioni sportive dilettantistiche iscritte al Registro nazionale delle attività sportive dilettantistiche (che ha sostituito il precedente Registro CONI) in possesso dei seguenti requisiti:
- che siano operanti in discipline ammesse ai Giochi Olimpici e paralimpici;
- che svolgano attività sportiva giovanile;
- soggetti beneficiari i cui ricavi, di cui all'articolo 85, comma 1, lettere a) e b), del Testo Unico delle imposte sui redditi approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, relativi al periodo d'imposta 2019 e comunque prodotti in Italia, siano almeno pari a 150.000,00 euro e non superiori a 15 milioni di euro;
- l'investimento in campagne pubblicitarie deve essere di importo complessivo non inferiore a 10.000,00 euro.
Il contributo, riconosciuto sotto forma di credito d'imposta, è pari al 50% degli investimenti effettuati a decorrere dal 1° gennaio 2023 e fino al 31 marzo 2023.
Credito sponsorizzazioni sportive: le domande entro il 10 agosto
La domanda di riconoscimento del suddetto contributo può essere effettuata tramite la piattaforma online attivata a partire dalle ore 12 dell’11 giugno 2024 e fino alle ore 23.59 del 10 agosto 2024.
Non saranno prese in considerazione domande che perverranno con modalità diversa da quella prevista o al di fuori dei termini stabiliti.
Si precisa che la procedura riguarda esclusivamente le richieste afferenti al primo trimestre 2023 e non al terzo trimestre 2023 che sarà oggetto di una successiva procedura
Ecco i passaggi per richiedere il credito di imposta:
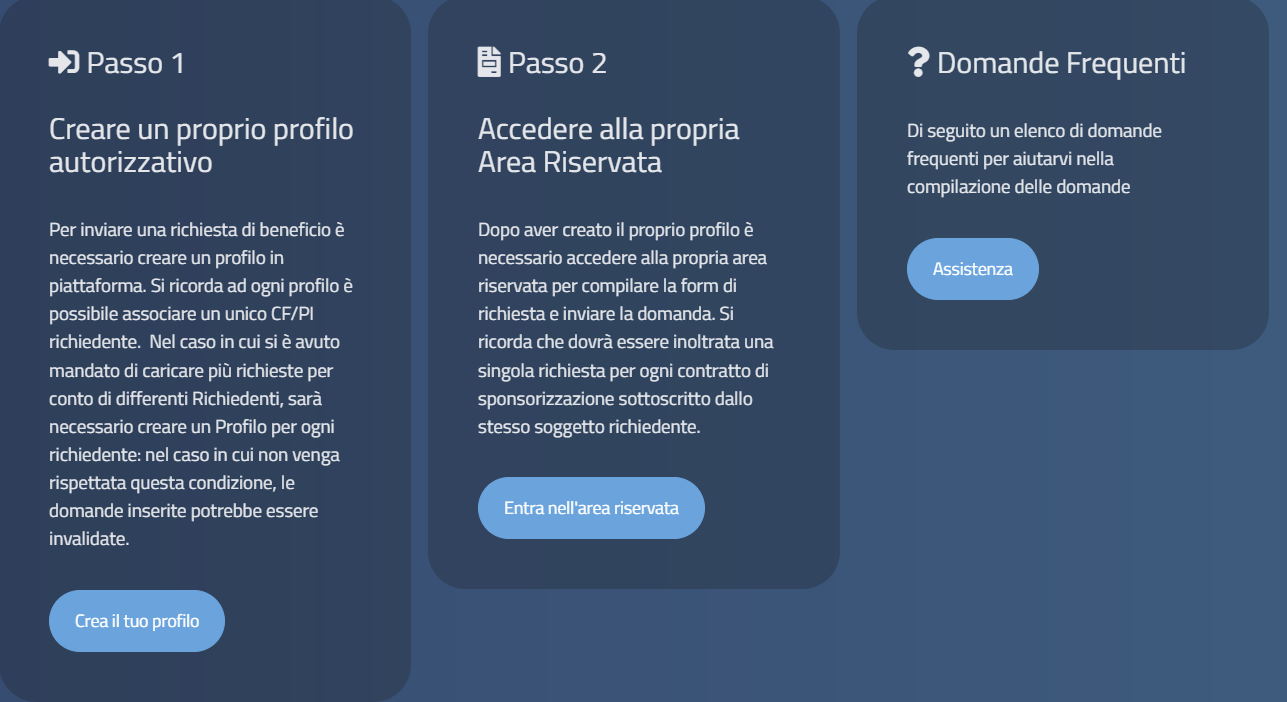
Si sottolinea che per presentare la domanda occorrono i seguenti dati:
- Identificativi del contratto di sponsorizzazione (numero e data)
- Copia della fattura elettronica
- Copia della quietanza di bonifico o versamento assegno
- Dati relativi all'ente sponsorizzato (Denominazione, sede legale, codice fiscale / partita IVA, tipologia di sport olimpico praticato
- Dati relativi all'Asseveratore (dati personali, numero e albo di appartenenza)