
-
Modello 730/2024: guida al prospetto familiari a carico
Il Modello 730/2024 contiene come ogni anno il prospetto "familiari a carico"
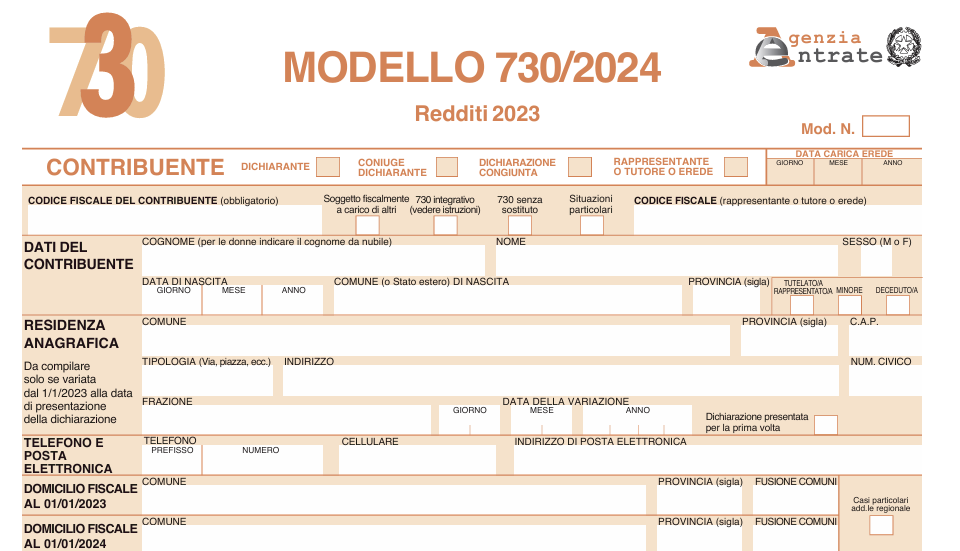
Nel prospetto devono essere inseriti i dati relativi ai familiari che nel 2023 sono stati fiscalmente a carico del contribuente, al fine di fruire delle detrazioni dall’imposta per:
- il coniuge,
- i figli o gli altri familiari a carico,
o delle altre agevolazioni previste per le persone indicate in questo prospetto. Queste detrazioni vengono calcolate dal soggetto che presta l’assistenza fiscale.
Modello 730/2024: quali sono i familiari a carico
Sono considerati familiari fiscalmente a carico i membri della famiglia che nel 2023 hanno posseduto un reddito complessivo uguale o inferiore a 2.840,51 euro, al lordo degli oneri deducibili.
Sono considerati fiscalmente a carico i figli di età non superiore a 24 anni che nel 2023 hanno posseduto un reddito complessivo uguale o inferiore a 4.000 euro, al lordo degli oneri deducibili.
Attenzione al fatto che nel limite di reddito di 2.840,51 euro (o 4.000 euro) che il familiare deve possedere per essere considerato fiscalmente a carico, vanno computate anche le seguenti somme, che non sono comprese nel reddito complessivo:
- il reddito dei fabbricati assoggettato alla cedolare secca sulle locazioni;
- le retribuzioni corrisposte da Enti e Organismi Internazionali, Rappresentanze diplomatiche e consolari, Missioni, Santa Sede, Enti gestiti direttamente da essa ed Enti Centrali della Chiesa Cattolica;
- la quota esente dei redditi di lavoro dipendente prestato nelle zone di frontiera ed in altri Paesi limitrofi in via continuativa e come oggetto esclusivo del rapporto lavorativo da soggetti residenti nel territorio dello Stato;
- il reddito d’impresa o di lavoro autonomo assoggettato ad imposta sostitutiva in applicazione del regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità (art. 27, commi 1 e 2, del D.L. 6 luglio 2011, n. 98);
- il reddito d’impresa o di lavoro autonomo assoggettato ad imposta sostitutiva in applicazione del regime forfetario per gli esercenti attività d’impresa, arti o professioni (art. 1, commi da 54 a 89, legge 23 dicembre 2014, n. 190).
Possono essere considerati a carico anche se non conviventi con il contribuente o residenti all’estero:
- il coniuge non legalmente ed effettivamente separato;
- i figli (compresi i figli adottivi, affidati o affiliati) indipendentemente dal superamento di determinati limiti di età e dal fatto che siano o meno dediti agli studi o al tirocinio gratuito; gli stessi, pertanto, ai fini dell’attribuzione della detrazione non rientrano mai nella categoria “altri familiari”.
Possono essere considerati a carico anche i seguenti altri familiari, a condizione che convivano con il contribuente o che ricevano dallo stesso assegni alimentari non risultanti da provvedimenti dell’Autorità giudiziaria:
- il coniuge legalmente ed effettivamente separato;
- i discendenti dei figli;
- i genitori (compresi quelli adottivi);
- i generi e le nuore;
- il suocero e la suocera;
- i fratelli e le sorelle (anche unilaterali);
- i nonni e le nonne.
Se nel corso del 2023 è cambiata la situazione di un familiare, bisogna compilare un rigo per ogni situazione.
Modello 730/2024: le detrazioni per i familiari a carico
Le detrazioni per carichi di famiglia variano in base al reddito, quindi chi presta l’assistenza fiscale dovrà calcolare l’ammontare delle detrazioni effettivamente spettanti tenendo conto di quanto previsto dall’art. 12 del Tuir.
A seconda della situazione reddituale del contribuente le detrazioni per carichi di famiglia possono spettare per intero, solo in parte o non spettare.
Dal 1° marzo 2022 le detrazioni per i figli a carico di cui all’art. 12 del Tuir spettano solo per i figli con 21 anni o più.
Per i figli di età inferiore, esse sono state sostituite dall’assegno unico che è erogato dall’INPS a seguito di apposita richiesta.
Per i figli disabili di età pari o superiore a 21 anni le detrazioni fiscali di cui al citato articolo 12 sono cumulabili con l’AUU eventualmente percepito.
Dal 1° marzo 2022 non spetta più la maggiorazione di 200 euro per ciascun figlio prevista per le famiglie con più di tre figli; inoltre, non spetta più l’ulteriore detrazione di 1.200 euro prevista per le famiglie con più di 4 figli.
Dal 1° marzo 2022 non sono più riconosciute le maggiorazioni previste per i figli con disabilità poiché anche queste maggiorazioni sono sostituite dall’assegno unico e, in questo caso, anche per i figli con 21 anni o più.
Modello 730/2024: compilare il prospetto figli a carico
Nel prospetto familiari a carico, i righi da 2 a 5 vanno compilati come segue.
Nel rigo 2 devono essere indicati i dati relativi al primo figlio:
- Colonna 1: barrare la casella ‘F1’ se il familiare indicato è il primo figlio a carico (vale a dire quello di età anagrafica maggiore tra quelli a carico) e la casella ‘F’ per i figli successivi al primo.
- Colonna 2: barrare la casella ‘A’ se si tratta di un altro familiare.
- Colonna 3: barrare la casella ‘D’ se si tratta di un figlio con disabilità. Se viene barrata questa casella non è necessario barrare anche la casella ‘F’.
- Colonna 4 (codice fiscale): indicare il codice fiscale di ciascuno dei figli, tranne di quelli in affido preadottivo, e degli altri familiari a carico. Il codice fiscale dei figli e degli altri familiari a carico deve essere indicato, anche se non si fruisce delle relative detrazioni, che sono attribuite interamente a un altro soggetto. È altresì necessario indicare il codice fiscale dei figli a carico residenti all’estero.
- Colonna 5 (n. mesi a carico): indicare il numero dei mesi dell’anno durante i quali il familiare è stato a carico (‘12’ se il familiare è stato a carico per tutto il 2023). Se, invece, è stato a carico solo per una parte del 2023, riportare il numero dei mesi corrispondenti. Per esempio, per un figlio nato nel mese di agosto indicare ‘5’.
- Colonna 7 (percentuale): indicare la percentuale di detrazione spettante.
- Colonna 8 (detrazione 100% affidamento figli): la casella va barrata, nel caso di affidamento esclusivo, congiunto o condiviso dei figli, dal genitore che fruisce della detrazione per figli a carico nella misura del 100 per cento. Si ricorda che la detrazione spetta, in mancanza di accordo, al genitore affidatario. Nel caso di affidamento congiunto o condiviso la detrazione è ripartita, in mancanza di accordo, nella misura del 50 per cento tra i genitori. Se il genitore affidatario o, in caso di affidamento congiunto, uno dei genitori affidatari non può usufruire in tutto o in parte della detrazione, per limiti di reddito, la detrazione è assegnata per intero al secondo genitore.
- Colonna 10 (n. mesi detrazione figli 21 anni o più): indicare 12 se il figlio con 21 anni o più è stato a carico per tutto il 2023. Se, invece, è stato a carico solo per alcuni mesi, riportare il numero dei mesi corrispondenti. Ad esempio, per un figlio nato ad agosto 2002 e che ha compiuto 21 anni ad agosto 2023, indicare ‘5’. Se il figlio ha avuto meno di 21 anni per tutto il 2023, questa colonna non va compilata.
Infine nella Casella “Numero figli in affido preadottivo a carico del contribuente”: indicare il numero dei figli in affido preadottivo (righi da 2 a 5 per i quali è barrata la casella ‘F’, ‘F1’ o ‘D’) per i quali nel prospetto dei familiari a carico non è stato indicato il codice fiscale, al fine di salvaguardare la riservatezza delle informazioni ad essi relative.
-
Fondo Nazionale Turismo 2024: domande per ETS dal 30 aprile
Con avviso del 23 aprile il Turismo informa della possibilità di manifestare interesse per il contributo a valere sulla:
- quota pari al 20%
- quota pari all'80%
delle risorse del fondo unico nazionale per il turismo 2024.
Vediamo tutte le regole.
Contributo Fondo nazionale turismo 2024: i beneficiari
Ai sensi dell’articolo 3 dell’Atto di programmazione delle risorse del Fondo unico nazionale del turismo di parte corrente e dell’articolo 3 dell’Atto di programmazione delle risorse del Fondo unico nazionale del turismo di conto capitale i soggetti beneficiari della misura sono:
- a. le amministrazioni territoriali e loro enti strumentali (Regioni, enti locali, unioni di comuni, comunità montane);
- b. gli enti pubblici;
- c. i concessionari di beni pubblici;
- d. le istituzioni culturali e universitarie di diritto pubblico, anche in forma aggregata.
- e. le fondazioni che svolgono la propria attività istituzionale nei settori di attività di promozione del sistema turistico territoriale individuati negli articoli 1 e 2 dell'Atto di programmazione;
- f. le associazioni legalmente riconosciute iscritte al Registro delle Persone Giuridiche di cui al DPR 10 febbraio 2000 n. 361, che abbiano lo scopo statutario o l’atto costitutivo coerenti con le finalità del Fondo Unico nazionale del turismo e che svolgono la propria attività associativa nei settori di attività di promozione del sistema turistico territoriale individuati negli articoli 1 e 2 dell'Atto di programmazione;
- g. gli enti del terzo settore;
- h. i comitati formalmente costituiti che svolgono la propria attività associativa nei settori di attività di promozione del sistema turistico territoriale individuati negli articoli 1 e 2 dell'Atto di programmazione;
- i. le federazioni sportive;
- j. soggetti in partenariato pubblico-privato; k. enti ecclesiastici civilmente riconosciuti.
Fondo Nazionale Turismo 2024: domande per la quota 20%
Al fine di ottenere un contributo a valere sulla quota pari al 20% delle risorse del Fondo unico nazionale per il turismo, tanto per le proposte di parte corrente, quanto per quelle di conto capitale, il soggetto proponente presenta la propria proposta progettuale a decorrere dal 30 aprile 2024, tramite l'apposita piattaforma informatica.
Fondo nazionale per il Turismo 2024: domande per la quota 80%
La Commissione interna di valutazione verifica la coerenza con le finalità e gli obiettivi del Fondo unico nazionale per il turismo, delle proposte progettuali presentate dalle Regioni e Province autonome, a valere sulla quota pari all’80% del Fondo, di competenza delle Regioni.
La presentazione degli interventi proposti dalle Regioni e Province autonome, entro i termini stabiliti dagli atti di programmazione, e le successive comunicazioni dovranno essere trasmesse all’indirizzo di posta elettronica certificata del Segretariato generale del Ministero del turismo, segretariatogenerale@pec.ministeroturismo.gov.it.
Leggi l'avviso per ulteriori dettagli.
Allegati: -
Locazione breve e attività di commercialista: cause di incompatibilità
Con il pronto ordini n 25/2024 il CNDCEC si pronuncia in merito alle locazioni brevi a livello imprenditoriale.
Con il quesito formulato lo scorso 26 febbraio, l’Ordine chiedeva di sapere come debba essere inquadrata, ai fini della incompatibilità con l’attività di Dottore Commercialista e di Esperto Contabile, la presunzione di svolgimento di attività imprenditoriale al superamento della destinazione alla locazione breve, per ciascun periodo di imposta, di più di quattro appartamenti.
I dettagli nella risposta del consiglio nazionale.
Locazione breve immobili e professioni di commercialista: cause di incompatibilità
Il CNDCEC in riferimento alla fattispecie evidenziata, fornisce alcune considerazioni generali che potranno essere di ausilio nella valutazione del caso concreto.
Viene ricordato che l’art. 4, co. 1, lett. c), del Decreto legislativo n. 139 del 28 giugno 2005 dispone l’incompatibilità tra l’esercizio della professione e l'esercizio, anche non prevalente, né abituale dell'attività di impresa, in nome proprio o altrui e, per proprio conto, di produzione di beni o servizi, intermediaria nella circolazione di beni o servizi, tra cui ogni tipologia di mediatore, di trasporto o spedizione, bancarie, assicurative o agricole, ovvero ausiliarie delle precedenti.
Di conseguenza l’attività di locazione breve di più di quattro appartamenti può assumere rilievo ai fini dell’incompatibilità esclusivamente nel caso in cui la stessa configuri attività di impresa.
Si ricorda che, ai sensi dell’art. 2082 c.c. “È imprenditore chi esercita professionalmente una attività economica organizzata al fine della produzione o dello scambio di beni e di servizi”.
Al riguardo, come già osservato dall’Ordine richiedente, si evidenzia che l’art. 1, co. 595, della legge 30 dicembre 2020, n. 178 (legge di bilancio 2021) riconosce il regime fiscale della c.d. locazione breve esclusivamente nel caso in cui il contribuente destini a tale finalità non più di quattro appartamenti nel periodo d’imposta.
Nel caso in cui tale limite venga superato, l’attività esercitata si presume svolta in forma imprenditoriale ai sensi dell’articolo 2082 del codice civile, anche quando svolta per il tramite di intermediari.
Ne discende che, salvo l’eventuale superamento della presunzione di svolgimento dell’attività in forma imprenditoriale, la stessa debba ritenersi incompatibile con lo svolgimento dell’attività di Dottore Commercialista e/o di Esperto Contabile.
-
PNRR: ammesso il cumulo tra risorse nazionali e locali
Le linee guida per lo svolgimento delle attività di controllo e rendicontazione degli interventi previsti dal Piano nazionale di ripresa e resilienza approvate dalla Ragioneria generale dello Stato con circolare 13 del 28 marzo 2024 chiariscono, con una appendisce sulla duplicazione dei finanziamenti, la cumulabilità delle risorse.
Vediamo cosa contiene l'Appendice tematica sulla duplicazione dei finanziamenti.
PNRR: ammesso il cumulo tra risorse nazionali e locali
Nella sezione I intitolata definizione della duplicazione dei finanziamenti al fine di giungere alla possibile cumulabilità delle risorse si effettua un distinguo delle tipologie di aiuti.
Viene innanzitutto precisato che gli Accordi di finanziamento tra la Commissione europea e l’Italia definiscono la duplicazione dei finanziamenti come “un finanziamento fornito in violazione all’art. 94 del Reg. (UE) 2021/241”.
Gli stessi Accordi, nell’Annex III “Modello della Dichiarazione di gestione”, prima parte del punto 4 5 , prevedono che milestone e target siano conseguiti esclusivamente con risorse del RRF (Dispositivo per la ripresa e resilienza) e non con ulteriori fondi UE.
Il concetto di duplicazione dei finanziamenti, in ambito RRF, è in parte diverso rispetto a quanto previsto per gli altri fondi UE, in considerazione delle peculiarità del Piano Nazionale di Ripresa e Resilienza legate alla natura stessa del Piano – performance based – in cui l’erogazione delle rate di finanziamento non è collegata alle spese effettivamente sostenute e certificate, come accade nell'ambito degli altri fondi UE, bensì al soddisfacente raggiungimento di una serie di milestone e target.
Ciò premesso è possibile fare, in linea generale, la seguente distinzione:
- a) per i fondi UE, la duplicazione dei finanziamenti è generalmente un tema legato esclusivamente alle spese sostenute, le quali non devono essere coperte dal rimborso di più fondi UE e nazionali (il medesimo costo di un progetto non può essere rimborsato due volte a valere su fonti di finanziamento pubbliche anche di diversa natura);
- b) in ambito RRF, la duplicazione dei finanziamenti è un concetto legato anche alle attività previste per il conseguimento della performance del PNRR, i cui costi devono essere coperti esclusivamente con l’RRF.
Più nel dettaglio, in ambito RRF, bisogna fare un distinguo tra duplicazione dei finanziamenti a livello di Misura ed duplicazione dei finanziamenti a livello di progetto.
L'appendice specifica che: Al fine di garantire il pieno raggiungimento della performance ovvero per far fronte a incrementi di costi – non previsti – necessari per la realizzazione delle attività progettuali previste dalle Misure PNRR, è possibile, senza che si configuri un caso di duplicazione dei finanziamenti, cofinanziare la Misura/i progetti con altre risorse nazionali, regionali o locali, a parità di milestone/target da raggiungere e a parità di contributo RRF. Resta fermo che il medesimo costo di un progetto non può essere rimborsato due volte a valere su fonti di finanziamento pubbliche anche di diversa natura.
Allegati: -
Classificazione merci e IVA: nuovo modello dal 1 maggio
L'Agenzia delle Dogane con avviso del 23 aprile informa del fatto che dal 1° maggio rende disponibile una nuova procedura telematica per definire l'aliquota Iva delle merci, come previsto dalla circolare 32/E del 2010.
Come specificato dalle istruzione delle stesse Dogane, l’istanza, presentabile col nuovo modello, deve riportare una descrizione dettagliata della merce e deve essere corredata di eventuali schede tecniche, foto, analisi chimiche e campioni. L’accertamento tecnico viene rilasciato in 120 giorni.
Nel caso in cui sia necessario espletare l’analisi del campione merceologico da parte dei Laboratori chimici doganali, tale termine è sospeso fino all’esito delle analisi.
Classificazione merci e IVA: come compilare l’istanza
Il richiedente l'accertamento tecnico, nel modello deve indicare:
- Campo 1: indicare la denominazione, la sede e la partita IVA del richiedente.
- Campo 2: nel caso il richiedente sia un soggetto certificato AEO, indicare gli estremi dell’autorizzazione.
- Campo 3: nel caso sia previsto un soggetto che rappresenta il richiedente per la presentazione della istanza, indicare il nominativo e allegare la procura e un documento di identità.
- Campo 4: indicare una persona di contatto (nominativo, e-mail, n. di telefono)
- Campo 5: indicare la classificazione tariffaria proposta dal richiedente (facoltativo).
- Campo 6: indicare la denominazione commerciale della merce
- Campo 7: riportare la descrizione dettagliata della merce per consentire la corretta identificazione dell’articolo da classificare, allegando eventuali schede tecniche, foto, analisi chimiche e campioni. Oltre ad indicare la natura della merce, il richiedente deve anche fornire informazioni riguardo alla descrizione fisica, alla funzione o all’uso della merce e alla sua composizione, descrivendone le caratteristiche, ad esempio le dimensioni, il colore, l’imballaggio ed altre particolarità, nonché il processo di fabbricazione.
- Campo 8: indicare eventuali ulteriori informazioni (contenziosi pregressi e/o pendenti aventi ad oggetto la merce oggetto di richiesta di accertamento).
- Campo 9: barrare le caselle interessate.
Le istanze, corredate dal documento di identità del soggetto richiedente, devono essere trasmesse all’indirizzo di posta certificata: dir.dogane@pec.adm.gov.it utilizzando il modello di istanza.
-
IVA lettiere per gatti: quale aliquota si applica
Con Risposta n 95/2024 le Entrate chiariscono la corretta aliquota da applicare alla vendita di lettiere per gatti.
L'istante è una S.p.A., società italiana attiva nel settore dell'alimentazione per animali domestici, spesso indicata come settore del "pet food".
Essa si occupa specificamente dell'acquisto e della commercializzazione di lettiere vegetali per gatti, che si caratterizzano per essere composte prevalentemente da tutolo di mais (86%) e da altri additivi vegetali.
Le lettiere prodotte da Alpha S.p.A. sono biodegradabili e compostabili, e sono progettate per assorbire i liquidi organici dei gatti e per coprire gli odori sgradevoli.
Essendo emersi dubbi sulla sua classificazione doganale e sulla conseguente imposizione fiscale, la S.p.A. ha richiesto l'analisi e il parere dell'Agenzia delle Accise, Dogane e Monopoli (ADM), ma non è soddisfatta del risultato ottenuto, che suggeriva un'IVA al 4% anziché al 22%, e ha sollevato questioni relative all'interpretazione delle regole doganali e alla coerenza con la giurisprudenza recente riguardante prodotti simili.
IVA lettiere per gatti: quale aliquota si applica
L'Agenzia delle Entrate ha analizzato le interpretazioni correnti della giurisprudenza, cui si aggancia anche il soggetto istante, basati sulla destinazione d'uso e sulla funzione del prodotto.
In tal caso l'aliquota IVA che dovrebbe essere applicata alle cessioni di questa lettiera vegetale per gatti è del 22%, nonostante la classificazione iniziale dell'ADM che suggeriva un'IVA del 4%.
L'ADM, dopo aver effettuato analisi chimiche sul campione del prodotto fornito dall'Istante, ha emesso il proprio parere di classifica, recante prot. XXX/RU, ritenendo che il prodotto in oggetto possa essere classificato, nel rispetto delle Regole Generali per l'Interpretazione della Nomenclatura Combinata (in particolare, Regole 1, 3b e 6), nell'ambito del Capitolo 23 della Tariffa Doganale ''Residui e cascami delle industrie alimentari; alimenti preparati per gli animali'' e, in particolare, al Codice NC 2302 10 10: ''Crusche, stacciature ed altri residui, anche agglomerati in forma di pellets, della vagliatura, della mollitura o di altre lavorazioni dei cereali e dei legumi: di granturco: aventi tenore, in peso, di amido inferiore o uguale a 35%''.
Pertanto l'ADM ha attribuito al bene la voce doganale 2302 10 10, che prevede l'applicazione di dazio 0 e aliquota IVA al 4%.
L'Istante specifica che in materia di classificazione doganale, in virtù delle regole generali di interpretazione della Nomenclatura Combinata e di una costante giurisprudenza unionale, i c.d. prodotti misti devono essere classificati non soltanto sulla base delle loro caratteristiche e proprietà oggettive, ma anche sulla base della loro funzione e destinazione d'uso, fondamentale ai fini dell'individuazione della corretta aliquota IVA.
L'agenzia, pur reputando corretto il parere di ADM, ritiene che occorra richiamare l'orientamento espresso dalla giurisprudenza nazionale di legittimità in merito alla classificazione doganale dei prodotti misti come la lettiera oggetto della fattispecie in esame.
In particolare, la sezione tributaria della Corte di Cassazione, con la sentenza n. 29181 del 2019, ha enunciato il seguente principio di diritto: ''In tema di dazi all'importazione, nel caso di importazione di ''prodotti misti'' non inclusi in alcuna voce specifica della nomenclatura combinata, la classificazione tariffaria va operata ''secondo la materia o l'oggetto che conferisce agli stessi il loro carattere essenziale'', ovvero secondo la componente essenziale, da individuarsi in funzione del raggiungimento dello scopo finale cui il prodotto misto è destinato'' (Cfr, ex multis, Cass, Sez. V, n. 29537 del 2018).
Tale principio è stato di recente specificato, con riferimento alle lettiere per gatti a composizione vegetale, nell'Ordinanza n. 24441 del 2023, dove la Corte di legittimità ha affermato il principio di diritto secondo cui ''Rilevato che compito dell'interprete, nell'attribuire una determinata classificazione doganale alle merci importate, è quello, non solo di individuare caratteristiche e proprietà oggettive delle stesse, determinate alla luce della loro destinazione funzionale (che, nel caso di prodotti misti, deve essere fornita in relazione alla materia atta a conferire in modo prevalente la funzionalità cui le merci sono destinate), ma altresì, in parallelo, di verificare che la classificazione così attribuita sia coerente con il corretto assoggettamento delle merci all'iva, la circostanza che le lettiere per gatti siano (come nella fattispecie) composte prevalentemente di amido di manioca non ne consente di per sé la classificazione alla v.d. 1108 1400 00 ''prodotti della macinazione, malto, amidi, fecole, inulina, glutine di frumento'', comportante l'applicazione del dazio di 166 €/1000 kg. e iva al 10%, giacché l'amido non viene in rilievo di per se stesso, segnatamente quale prodotto destinato all'alimentazione umana od animale, ma solo in ragione della funzionalizzazione all'intrinseca destinazione delle lettiere ad assorbire deiezioni ed odori: ragion per cui è invece corretta la classificazione alla v.d. 1404 9000 90 ''prodotti vegetali non nominati né compresi altrove'', comportante l'applicazione di dazio 0 e iva al 22%, che, valorizzando, in ossequio ai criteri della nomenclatura combinata, natura e funzione delle lettiere, trova altresì conferma nella loro sottoposizione all'iva ordinaria e non agevolata, non costituendo in alcun modo la pur cospicua componente amidacea prodotto alimentare od ingrediente destinato ad essere utilizzato nella preparazione di prodotti alimentari''.
L'agenzia conclude che il principio espresso dalla Cassazione nell'ordinanza menzionata appare potenzialmente suscettibile di applicarsi anche nel caso di lettiere composte prevalentemente da tutolo di mais e non da amido di manioca ovvero di lettiere comunque a prevalente composizione vegetale ma non destinate a uso alimentare, con conseguente applicabilità dell'aliquota ordinaria del 22%. - Senza categoria
Rimborsi fiscali 2024: modello per comunicare l’IBAN alle Entrate
Al fine di ottenere il proprio rimborso fiscale e necessario comunicare l'IBAN all'Agenzia delle Entrate.
I contribuenti interessati a comunicare il proprio IBAN all'agenzia, possono procedere in vario modo:
- telematicamente,
- recandosi in un ufficio previo appuntamento.
Ti consigliamo anche Rimborsi fiscali agli eredi: breve guida su erogazione e rinuncia.
Rimborsi fiscali dall'agenzia: comunicare l'IBAN senza recarsi in ufficio
Per comunicare all’Agenzia delle entrate le coordinate IBAN del proprio conto corrente senza recarsi in ufficio è possibile farlo:
- attraverso un’applicazione informatica, disponibile nella “area riservata” del sito all’Agenzia, alla quale si accede con le credenziali:
- SPID,
- la CIE carta d’identità elettronica,
- o la Carta nazionale dei servizi. Effettuato l’accesso in uno dei tre modi suddetti, occorre seguire il percorso “Servizi > Rimborsi > Comunicazione IBAN per accredito su c/c” e inserire le coordinate del conto, oppure
- compilando il modello “Modello accredito rimborsi" che:
- va firmato digitalmente dal titolare del conto corrente
- e inviato, in allegato a un messaggio PEC, a qualsiasi ufficio dell’Agenzia (preferibilmente, alla Direzione Provinciale di propria competenza).
Rimborsi fiscali: il modello per comunicare l'IBAN di persone fisiche
Con il modello accredito rimborsi, le persone fisiche possono chiedere l’accredito di rimborsi fiscali e di altre forme di erogazione sul proprio conto corrente bancario o postale.
Questo modello può essere presentato utilizzando esclusivamente una delle seguenti modalità:
- inviando un messaggio PEC a qualsiasi ufficio dell’Agenzia allegando il modello firmato digitalmente dall’interessato (senza possibilità di delega); gli indirizzi PEC dell’Agenzia sono reperibili nella pagina “Direzioni Provinciali e uffici Provinciali territorio”;
- consegnando il modello con firma autografa a qualsiasi ufficio territoriale dell’Agenzia insieme alla fotocopia di un documento d’identità, in corso di validità, da esibire al momento della presentazione. In caso di delega, è necessario allegare alla richiesta la fotocopia del documento di identità, in corso di validità, sia del delegante che del delegato.
Rimborsi fiscali: come compilare il modello per l'IBAN
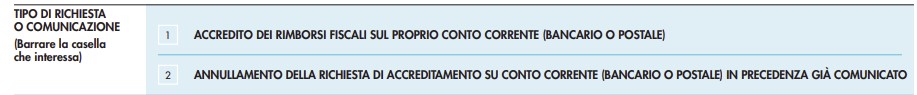
Oltre ai dati del contribuente, nel modello va barrata:
- la Casella 1 – per ricevere direttamente sul conto corrente bancario o postale, intestato al contribuente, le somme relative a rimborsi fiscali;
- la Casella 2 – per annullare una richiesta di accredito di rimborsi o di altre erogazioni sul conto corrente del contribuente. In questo caso il quadro relativo all’indicazione delle coordinate bancarie non va compilato.
 In ultima analisi, se non si possiedono le credenziali di accesso all’area riservata o la PEC, per la consegna del modello bisogna recarsi in ufficio, prendendo un appuntamento.
Nella pagina del sito “Prenota un appuntamento” tutte le informazioni per prenotare.
-
Nuovo Codice sanzioni Commercialisti: in vigore dal 18.04
Il nuovo regolamento con il codice delle sanzioni disciplinari dei Commercialisti, datato 17 aprile 2024, pubblicato dal CNDCEC, si applica in sede di procedimento disciplinare per la determinazione delle sanzioni disciplinari irrogabili agli iscritti in caso di violazione dei principi, degli obblighi e dei divieti stabiliti dal Codice Deontologico della Professione. Le norme si applicano altresì, in quanto compatibili, agli iscritti nell’elenco speciale dei non esercenti, di cui all’articolo 34 del decreto n. 139 del 2005 e ai tirocinanti.
Il codice consta di 29 articoli e all'art 4 reca Natura e tipologia delle sanzioni disciplinari e agli articoli seguenti vengono dettagliate.
Codice sanzioni Commercialisti 2024: censura, sospensione, raziazione
L'articolo 4 prevede che le sanzioni disciplinari devono essere proporzionate alla gravità della violazione e alle conseguenze dannose che possano essere derivate dalla medesima.
A tal fine devono valutarsi la gravità del fatto, l’eventuale sussistenza del dolo e sua intensità ovvero il grado di colpa nonché ogni circostanza, soggettiva e oggettiva, connessa alla violazione.
Oggetto di valutazione è il comportamento complessivo del professionista, nonché l’eventuale danno provocato.
Nel caso di violazioni contemporanee o derivanti dal medesimo fatto è comminata la sanzione prevista per la violazione più grave, sulla quale può essere applicata l'aggravante di cui alla lett. a) dell'articolo 8.
Le sanzioni previste dal codice delle disciplinari sono:
- a) la censura;
- b) la sospensione dall’esercizio professionale per un periodo di tempo non superiore a due anni;
- c) la radiazione dall’Albo.
Agli articoli 5,6,7vengono dettagliate.
Censura.
La censura consiste in una dichiarazione formale di biasimo, essa si applica per le infrazioni di non particolare gravità quando il grado di responsabilità e l’assenza di precedenti dell’iscritto inducono a ritenere che egli non incorrerà in un’altra infrazione.
Qualora la sanzione disciplinare della censura risulti comunque sproporzionata rispetto alla tenuità della violazione o al contesto soggettivo e oggettivo in cui si è svolto il fatto, è legittima l’eventuale decisione di archiviazione immediata da parte dell’organo giudicante.
L’archiviazione immediata deve essere motivata e accompagnata dalla verbalizzazione di un richiamo all’interessato non avente natura di sanzione disciplinare e avrà valore di precedente nella valutazione futura di eventuali violazioni della stessa natura da parte degli iscritti.
Sospensione dall’esercizio professionale.
La sospensione dall’esercizio professionale consiste nell’inibizione dall'esercizio della professione per un periodo di tempo non superiore a due anni.
La sospensione per un periodo non superiore a un anno si applica per le violazioni consistenti in comportamenti gravi commessi con colpa ovvero con dolo e senza che sussistano le condizioni di cui al successivo comma 3.
La sospensione per un periodo superiore ad un anno e fino ad un massimo di due anni si applica per le infrazioni di particolare gravità commesse con dolo o colpa grave e che comportino anche un significativo danno a terzi e all’immagine della professione.
Radiazione dall’Albo o dall’elenco speciale.
La radiazione dall'Albo o dall’elenco, consiste nell’esclusione dall’Albo o dall’elenco speciale e impedisce l’iscrizione a qualsiasi altro Albo o elenco speciale su tutto il territorio nazionale.
La radiazione è inflitta per violazioni molto gravi che rendano incompatibile la permanenza dell’iscritto nell’Albo o nell’elenco speciale.
Il radiato dall’Albo o dall’elenco speciale può essere riammesso nei termini e condizioni previste dall’articolo 57 del decreto n. 139 del 2005.
Attenzione al fatto che l'art 10 precisa che il provvedimento disciplinare con il quale è irrogata la sanzione disciplinare deve essere motivato ai sensi di quanto previsto dalla normativa in vigore.
Devono essere sempre considerate le circostanze attenuanti o aggravanti, se sussistenti, e di esse deve essere fornita ragione nella motivazione del provvedimento disciplinare con il quale le sanzioni disciplinari sono irrogate.
-
Codice tributo flat tax incrementale
Con Risoluzione n 21 del 18 aprile le Entrate istituiscono il codice tributo per il versamento, mediante modello F24,
dell’imposta sostitutiva dell'imposta sul reddito delle persone fisiche e delle addizionali regionali e comunali, Flat tax incrementale, (Articolo 1, commi da 55 a 57, della legge 29 dicembre 2022, n. 197)Istruzioni per pagare la flat tax imcrementale
Con la risoluzione in oggetto viene istituito il codice tributo "1731" per la Flat tax incrementale.
Ricordiamo che l’articolo 1, commi da 55 a 57, della legge 29 dicembre 2022, n. 197, prevede, alle condizioni ivi indicate, per il solo anno 2023, che i contribuenti persone fisiche esercenti attività d'impresa, arti o professioni, diversi da quelli che applicano il regime forfetario di cui all'articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190, possono applicare, in luogo delle aliquote per scaglioni di reddito stabilite dall'articolo 11 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, un'imposta sostitutiva dell'imposta sul reddito delle persone fisiche e relative addizionali.
Tanto premesso, al fine di consentire ai soggetti interessati il versamento, mediante modello F24, della citata imposta sostitutiva, si istituisce il seguente codice tributo:- “1731” denominato “Imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali – Flat tax incrementale – Art. 1, commi da 55 a 57, della legge 29 dicembre 2022, n. 197”
Si evidenzia che la flat tax incrementale non incide sugli acconti 2024 che, quindi, devono essere calcolati (e versati) con le regole ordinarie.
Il comma 57 della legge 197/2022, considerato che la flat tax incrementale trova applicazione solo per il 2023, prevede espressamente che nella determinazione degli acconti dovuti ai fini dell’Irpef e delle addizionali per il periodo d’imposta 2024 si assume, quale imposta del periodo precedente, quella che si sarebbe determinata non applicando le disposizioni in materia di flat tax incrementale.
Ricordiamo che la tassa di cui si tratta consiste nell’applicazione di una imposta sostitutiva del 15% sugli incrementi di reddito 2023 rispetto al reddito più elevato del triennio precedente e al netto di una franchigia del 5%.
Sul reddito eccedente, differenza tra il reddito dell’anno e quello sottoposto alla flat tax, si applicheranno l’IRPEF e addizionali con le regole ordinarie.
Allegati: -
Credito ZES e credito Mezzogiorno non cumulabili
Con Risposta n 94 del 19 aprile le Entrate chiariscono che il credito ZES e il credito mezzogiorno sono la stessa agevolazione e la prima è un potenziamento della seconda, vediamo maggiori dettagli sul chiarimento e riepiloghiamo con tabella e requisiti delle due agevolazioni.
Credito ZES e credito Mezzogiorno non cumulabili: chiarimenti ADE
Nell'ambito della propria attività, la Società istante riferisce per gli investimenti effettuati dal 1° gennaio al 31 dicembre 2023 in impianti, attrezzature e macchinari di aver già fruito del credito d'imposta di cui all'articolo 1, commi 98 e seguenti, della legge 28 dicembre 2015, n. 208 ''Credito d'imposta Mezzogiorno''), nella misura del 35%, relativa alle medie imprese.
Inoltre, la Società evidenza che ''[t]enuto conto che in relazione alla quota del costo complessivo dei beni acquisiti sopra menzionati ubicati all'interno del territorio del Piano di sviluppo strategico delle Zone Economiche Speciali Sicilia Orientale, ai sensi dell'articolo 4 del D.L. 91 del 20 giugno 2017 convertito, con modificazioni, dalla legge n. 123 del 3 agosto 2017 e del Decreto del Presidente del Consiglio dei Ministri n. 12 del 25 gennaio 2018 è riconosciuto un ulteriore credito d'imposta per gli investimenti realizzati nelle ZES e nelle ZLS'' […].
La Società sostanzialmente chiede se per gli investimenti effettuati nel corso del 2023 (per i quali la stessa Società ha già usufruito del Credito d'imposta Mezzogiorno) possa beneficiare anche (i.e., ''in aggiunta'') del Credito d'imposta ZES e, in caso affermativo, le condizioni di tale cumulo.Le entrate evidenziano che le due misure di favore:
- il Credito d'imposta ZES: ''[i] n relazione agli investimenti effettuati nelle ZES, il credito d'imposta di cui all'articolo 1, commi 98 e seguenti, della legge 28 dicembre 2015, n. 208, è commisurato alla quota del costo complessivo dei beni acquisiti entro il 31 dicembre 2023 nel limite massimo, per ciascun progetto di investimento, di 100 milioni di euro. Si applicano, in quanto compatibili, le disposizioni di cui al medesimo articolo 1, commi 98 e seguenti, della legge 28 dicembre 2015, n. 208. Il credito di imposta è esteso all'acquisto di terreni e all'acquisizione, alla realizzazione ovvero all'ampliamento di immobili strumentali agli investimenti […]''
- il Credito d'imposta Mezzogiorno: in relazione agli investimenti effettuati nel corso del 2023 il comma 98 dell'articolo 1 della legge n. 208 del 2015 (articolo modificato dalla legge 29 dicembre 2022, n. 197) stabilisce che ''alle imprese che effettuano l'acquisizione dei beni strumentali nuovi indicati nel comma 99, destinati a strutture produttive ubicate nelle zone assistite delle regioni Campania, Puglia, Basilicata, Calabria, della Regione siciliana e delle regioni Sardegna e Molise, ammissibili alle deroghe previste dall'articolo 107, paragrafo 3, lettera a), del Trattato sul funzionamento dell'Unione europea, e nelle zone assistite della regione Abruzzo, ammissibili alle deroghe previste dall'articolo 107, paragrafo 3, lettera c), del Trattato sul funzionamento dell'Unione europea, come individuate dalla Carta degli aiuti a finalità regionale 2022 2027, fino al 31 dicembre 2023, è attribuito un credito d'imposta nella misura massima consentita dalla Carta degli aiuti a finalità regionale 2014 2020 C(2014) 6424 final del 16 settembre 2014, come modificata dalla decisione C(2016) 5938 final del 23 settembre
2016 […]'' (sottolineatura aggiunta). Il successivo comma 101 dispone che ''[i]l credito d'imposta è commisurato alla quota del costo complessivo dei beni indicati nel comma 99, nel limite massimo, per ciascun progetto di investimento, di 3 milioni di euro per le piccole imprese, di 10 milioni di euro per le medie imprese e di 15 milioni di euro per le grandi imprese. Per gli investimenti effettuati mediante contratti di locazione finanziaria, si assume il costo sostenuto dal locatore per l'acquisto dei beni; tale costo non comprende le spese di manutenzione''.
non possono tra loro ritenersi cumulabili poiché non costituiscono due distinte agevolazioni fiscali, ma piuttosto rappresentano un'unica agevolazione, diversamente modulata in relazione agli ambiti territoriali in cui gli investimenti presi in considerazione delle relative disposizioni sono effettuati.
Ecco una sintesi dei requisiti principali per il Credito d'Imposta ZES e il Credito d'Imposta Mezzogiorno:
Allegati:Criterio
Credito d'Imposta ZES
Credito d'Imposta Mezzogiorno
Area Geografica
Zone Economiche Speciali (ZES), aree geograficamente delimitate e identificate, includendo aree portuali secondo regolamento UE.
Regioni Campania, Puglia, Basilicata, Calabria, Sicilia, Sardegna, Molise e Abruzzo nelle zone assistite secondo direttive UE.
Tipologia di Investimenti
Investimenti in impianti, attrezzature, macchinari, terreni, e immobili strumentali agli investimenti fino al 31 dicembre 2023.
Investimenti in beni strumentali nuovi destinati a strutture produttive nelle zone assistite, fino al 31 dicembre 2023.
Intensità e Limiti di Aiuto
Limite massimo di 100 milioni di euro per progetto di investimento, secondo le compatibilità con il credito Mezzogiorno.
Limiti di 3 milioni di euro per piccole imprese, 10 milioni per medie imprese, e 15 milioni per grandi imprese per progetto.
Cumulabilità
Non cumulabile con il Credito d'Imposta Mezzogiorno per gli stessi costi. Considerato un potenziamento del Credito Mezzogiorno.
Cumulabile con aiuti de minimis e altri aiuti di Stato per gli stessi costi, rispettando i limiti di intensità degli aiuti UE.