
-
Auto a 100 euro al mese, chi può averla: requisiti ISEE e come fare domanda
Il noleggio sociale auto a 100 euro al mese entra nella fase di preparazione, ma per presentare le domande bisognerà ancora attendere. Il programma, promosso dal Ministero delle Imprese e del Made in Italy (MIMIT) e gestito da ACI, punta a consentire alle famiglie con determinati requisiti economici di utilizzare un'auto nuova con un canone agevolato.
A fare il punto sui principali dubbi è L’Automobile, magazine ACI, che ha raccolto le risposte alle domande più frequenti sulla misura:
- dai requisiti ISEE alla rottamazione,
- passando per l'apertura dello sportello telematico,
- il costo effettivo del noleggio
- e la possibilità di acquistare la vettura al termine del contratto.
Vediamo quindi come funziona il noleggio sociale, chi potrà richiederlo e quali sono le informazioni ancora da definire prima dell'apertura delle domande.
) Noleggio sociale: requisiti ISEE e auto da rottamare
Il primo punto riguarda i requisiti di accesso. Non sarà sufficiente avere un reddito basso: per partecipare al programma occorrerà rispettare contemporaneamente le condizioni previste.
In particolare, il richiedente dovrà avere un ISEE inferiore a 30.000 euro.
La formulazione è rilevante perché, secondo quanto evidenziato nelle FAQ pubblicate dal magazine ACI, un ISEE esattamente pari a 30.000 euro non rientrerebbe nella soglia.
Accanto al requisito economico è prevista la rottamazione di un'autovettura di categoria M1 omologata fino a Euro 4, immatricolata in Italia e posseduta da almeno 12 mesi.
L'auto può essere intestata direttamente al richiedente oppure a un familiare convivente. Non possono invece essere utilizzati per soddisfare il requisito della rottamazione motocicli, scooter, furgoni o veicoli appartenenti a categorie diverse dalla M1.
Di conseguenza, chi possiede un ISEE inferiore a 30.000 euro ma non dispone di un'automobile da rottamare con le caratteristiche richieste non potrà, sulla base delle regole attualmente previste, accedere al beneficio.
Domanda per il noleggio sociale: quando apre il portale e come funzionerà la graduatoria
È questo uno degli aspetti più attesi.
Al momento le domande non sono ancora aperte e non è stata comunicata una data ufficiale per l'avvio dello sportello telematico.
La richiesta dovrà essere presentata attraverso un portale dedicato, le cui modalità operative devono ancora essere definite.
Prima dell'apertura dello sportello dovranno inoltre essere completati gli adempimenti necessari e la procedura di gara attraverso la quale ACI acquisterà le vetture.
Un elemento particolarmente importante riguarda la formazione delle graduatorie. Secondo quanto riportato da L’Automobile sulla base delle indicazioni del MIMIT, dovrebbe essere seguito l'ordine cronologico di presentazione delle domande, dopo la verifica del possesso dei requisiti.
Non dovrebbe quindi essere favorito automaticamente chi presenta l'ISEE più basso. A parità di rispetto delle condizioni previste, la tempestività nell'invio della richiesta potrebbe risultare determinante.
Il tema assume ancora maggiore rilievo considerando la disponibilità iniziale: il programma parte con 50 milioni di euro di risorse e circa 3.000 automobili stimate.
Attenzione l'ACI specifica che "La procedura di gara con cui l’ACI selezionerà marca e modello dovrà seguire le tempistiche previste dalle procedure di appalto europee, che richiedono diversi mesi. Le prime stime indicano che l’operatività concreta del programma, con il click day per la presentazione delle domande, potrebbe slittare più verso il 2027 che verso la fine del 2026. Anche lo sportello telematico per le domande, come già indicato nella prima fase di presentazione della misura, è ancora in via di definizione. Una volta attivo, le graduatorie seguiranno l’ordine cronologico di presentazione delle richieste: conviene quindi tenere d’occhio i canali ufficiali di Mimit e ACI per non perdere il momento giusto."
Noleggio sociale a 100 euro: cosa comprende il canone e quanti chilometri si possono fare
Il principale elemento di attrattiva della misura è il costo: il canone annunciato è pari a 100 euro al mese, IVA inclusa.
Considerando una durata minima di 36 mesi, la spesa base per tre anni sarebbe quindi pari a 3.600 euro.
Nel canone dovrebbero essere compresi alcuni dei principali costi legati alla gestione dell'automobile, tra cui bollo, assicurazione e manutenzione. Resterebbero invece a carico dell'utilizzatore carburante o energia per la ricarica, pedaggi, parcheggi ed eventuali sanzioni.
Il contratto prevede inoltre una percorrenza di 12.000 chilometri all'anno, quindi 36.000 chilometri nell'arco di tre anni.
Restano però alcuni aspetti da definire nelle condizioni contrattuali definitive, tra cui l'eventuale anticipo, le franchigie assicurative, la gestione dei danni e il costo applicato in caso di superamento del chilometraggio previsto.
Quale auto si potrà avere: modello, alimentazione e valore massimo
Chi accederà al noleggio sociale non potrà scegliere liberamente marca e modello dell'automobile, almeno nella prima fase del programma.
Sarà ACI ad acquistare le vetture tramite una gara pubblica. Il modello effettivamente disponibile dipenderà quindi dall'esito della procedura e nella fase sperimentale è prevista la fornitura di un unico modello.
Non è inoltre previsto che l'automobile debba essere necessariamente elettrica. Il veicolo dovrà essere nuovo, immatricolato in Italia, almeno Euro 6 e rispettare il limite di 135 grammi di CO2 per chilometro.
Nel rispetto di tali parametri potranno quindi rientrare differenti alimentazioni, comprese, ad esempio, benzina, GPL e ibride.
Per l'acquisto da parte di ACI è previsto un tetto di spesa di 14.800 euro più IVA per ciascun veicolo. Sarà però soltanto la gara a chiarire quale automobile verrà concretamente assegnata ai beneficiari.
Durata del noleggio e acquisto dell’auto dopo i tre anni
Il contratto avrà una durata non inferiore a 36 mesi. I tre anni costituiscono quindi la durata minima prevista dal programma.
Alla scadenza, il beneficiario non sarà necessariamente obbligato a restituire definitivamente l'automobile. È prevista infatti la possibilità di manifestare ad ACI l'interesse ad acquistare il veicolo utilizzato durante il noleggio.
La richiesta dovrà essere effettuata entro 90 giorni dalla conclusione del contratto.
Il prezzo non sarà però stabilito al momento dell'assegnazione dell'auto e i canoni mensili già pagati non determineranno automaticamente il valore di riscatto.
Il prezzo sarà individuato sulla base delle quotazioni medie di mercato al momento della vendita, con l'applicazione di uno sconto non inferiore al 10%.
La misura resta per ora sperimentale e il programma è previsto fino al 30 giugno 2030. Prima della partenza effettiva restano soprattutto da conoscere la data di apertura delle domande, il modello scelto tramite gara, i tempi di consegna e le condizioni contrattuali di dettaglio.
Per chi è interessato al noleggio sociale sarà quindi fondamentale seguire le prossime comunicazioni ufficiali di ACI e MIMIT, soprattutto considerando che l'ordine cronologico di presentazione delle richieste potrebbe incidere sull'accesso alle circa 3.000 vetture inizialmente disponibili.
-
Legge di Bilancio 2027: flat tax e giovani tra le anticipazioni di Giorgetti
Prime indicazioni sulla Legge di Bilancio 2027 dal ministro dell’Economia Giancarlo Giorgetti: possibile ampliamento della flat tax per le partite IVA e tassazione agevolata degli aumenti di stipendio, con particolare attenzione ai giovani.
Sul tavolo anche pensioni a 64 anni e risorse dalle banche.
Prende forma il cantiere della Legge di Bilancio 2027 e dal ministro dell’Economia e delle Finanze, Giancarlo Giorgetti, arrivano le prime indicazioni sulle misure fiscali che potrebbero entrare nella prossima manovra.
Intervenendo l’8 settembre ad un convegno il titolare del MEF ha affrontato alcuni dei dossier sui quali è in corso il confronto in vista della manovra: dall’ampliamento della flat tax per le partite IVA alla tassazione agevolata degli aumenti salariali, fino al capitolo pensioni.
Si tratta, è bene precisarlo, di ipotesi e linee di intervento ancora da tradurre in misure concrete. Il percorso della Legge di Bilancio è infatti ancora in una fase preliminare e sarà soprattutto il nodo delle risorse disponibili a determinare quali proposte potranno trovare effettivamente spazio.
Le dichiarazioni di Giorgetti consentono di delineare alcune delle possibili direttrici fiscali della prossima Legge di Bilancio, ma il quadro è ancora lontano dall’essere definitivo.
Già alla fine di agosto si evidenziava come tra le proposte avanzate dai partiti di maggioranza figurassero anche l’estensione dell’aliquota IRPEF del 33 per cento ai redditi fino a 60.000 euro, la detassazione delle tredicesime e una flat tax incrementale. A queste si aggiungono ora le indicazioni arrivate direttamente dal ministro su forfettari e aumenti salariali. A determinare il perimetro effettivo degli interventi saranno però le coperture.
Leggi anche Bonus fiscali e incentivi assunzioni 2027: quali saranno davvero confermati
Flat tax, Giorgetti apre all’aumento della soglia per le partite IVA
Una delle indicazioni di maggiore interesse fiscale riguarda il regime forfettario.
Giorgetti ha parlato della possibilità di innalzare ulteriormente il limite di reddito per l’applicazione della flat tax, oggi fissato a 85.000 euro.
Tra gli obiettivi vi è da tempo quello di portare la soglia a 100.000 euro, mantenendo l’imposta sostitutiva del 15 per cento per le partite IVA che rispettano i requisiti previsti dal regime.
La strada, tuttavia, non appare immediata. Come riportato dall'ANSA, presente al convegno, Giorgetti ha richiamato la necessità di superare il limite europeo, da lui giudicato ingiustificato, sottolineando quindi la necessità di un confronto con Bruxelles.
L’eventuale passaggio da 85.000 a 100.000 euro non può quindi essere considerato, allo stato attuale, una misura già acquisita alla Legge di Bilancio 2027. È piuttosto una delle ipotesi sulle quali il Governo potrebbe lavorare nei prossimi mesi, anche alla luce dei vincoli europei.
Tassazione agevolata per gli aumenti di stipendio, focus sui giovani
Un secondo fronte riguarda il costo del lavoro e la tassazione degli incrementi salariali.
Secondo quanto dichiarato dal ministro, si potrebbe intervenire attraverso un vantaggio fiscale collegato agli aumenti di stipendio riconosciuti dalle imprese, con un’attenzione particolare ai lavoratori più giovani.
Giorgetti ha prospettato una “tassazione agevolata, una sorta di flat tax” sugli aumenti salariali, da costruire in parallelo alla disponibilità delle imprese ad aumentare le retribuzioni.
L’obiettivo sarebbe duplice: recuperare parte del potere d’acquisto eroso dall’inflazione e rendere più conveniente per i giovani lavorare in Italia, contrastando almeno in parte il fenomeno della fuga di professionalità verso l’estero.
Il riferimento fatto dal ministro è anche agli interventi già adottati con la precedente manovra sul fronte della fiscalità legata ai rinnovi contrattuali.
L’idea per il 2027 sarebbe quindi quella di proseguire lungo la strada della leva fiscale per favorire l’incremento delle retribuzioni.
Anche in questo caso, però, mancano ancora i dettagli essenziali: aliquota dell’eventuale imposta sostitutiva, soglie reddituali, platea dei beneficiari e modalità di applicazione dovranno essere definite nel corso della costruzione della manovra.
Banche ed extraprofitti: Giorgetti frena sul contributo del 5 per cento
Più prudente la posizione del ministro sul possibile nuovo contributo a carico delle banche.
La proposta prevede un contributo del 5 per cento a fronte degli utili realizzati dal settore, con l’obiettivo politico di recuperare 2-3 miliardi di euro da destinare al sostegno di famiglie e imprese e ad altre misure.
Giorgetti non ha tuttavia fatto propria esplicitamente questa soluzione.
Interpellato sul tema, il ministro ha spostato l’attenzione sulla concorrenza nel sistema bancario, osservando che una maggiore competizione può contribuire a ridurre rendite di posizione ed extraprofitti a beneficio della collettività.
Il tema delle banche resta quindi uno dei nodi politici della futura manovra, anche alla luce delle differenti posizioni presenti all’interno della maggioranza.
-
Credito d’imposta pignorato: se l’Agenzia lo nega decide il giudice ordinario
Con l’ordinanza n. 24845 del 29 agosto 2026 le Sezioni Unite della Cassazione chiariscono il riparto di giurisdizione quando, nell’ambito di un pignoramento presso terzi, l’Agenzia delle Entrate contesta l’esistenza di un credito d’imposta. L’accertamento necessario alla procedura esecutiva spetta al giudice ordinario, mentre il contribuente può impugnare la dichiarazione negativa dell’Amministrazione davanti al giudice tributario.
Credito d’imposta pignorato: cosa ha deciso la Cassazione
Chi decide se un credito d’imposta sottoposto a pignoramento esiste davvero quando l’Agenzia delle Entrate, chiamata come terzo pignorato, rende una dichiarazione negativa?
A rispondere sono le Sezioni Unite della Corte di Cassazione, con l’ordinanza n. 24845 del 29 agosto 2026, intervenuta sul delicato confine tra giurisdizione ordinaria e tributaria.
Secondo la Suprema Corte, l’accertamento dell’obbligo del terzo previsto dagli articoli 548 e 549 del codice di procedura civile appartiene al giudice ordinario, anche quando il credito oggetto dell’esecuzione è un credito tributario vantato nei confronti dell’Agenzia delle Entrate.
La ragione sta nella natura dell’accertamento: il giudice dell’esecuzione verifica l’esistenza del credito esclusivamente per stabilire se esso possa essere assoggettato al pignoramento in corso.
Il caso: l’Agenzia delle Entrate rende una dichiarazione negativa
La controversia nasce nell’ambito di un pignoramento presso terzi avente ad oggetto un credito d’imposta vantato dal debitore esecutato nei confronti dell’Amministrazione finanziaria.
L’Agenzia delle Entrate, in qualità di terzo pignorato, aveva dichiarato che il credito non sussisteva.
Da qui il problema: la contestazione di tale dichiarazione deve essere decisa dal giudice dell’esecuzione oppure dal giudice tributario?
Le Sezioni Unite scelgono la prima soluzione per quanto riguarda la procedura esecutiva.
A seguito delle modifiche apportate negli anni agli articoli 548 e 549 c.p.c., infatti, l’accertamento dell’obbligo del terzo costituisce oggi un subprocedimento interno all’esecuzione forzata.
Perché decide il giudice ordinario
Il punto centrale della pronuncia è rappresentato dagli effetti dell’accertamento.
La decisione del giudice dell’esecuzione non stabilisce in via definitiva se il contribuente abbia o meno diritto al credito fiscale.
Serve soltanto a verificare, nell’ambito di quella specifica procedura, se il credito possa essere pignorato.
In altri termini, l'accertamento non produce un giudicato generale sull’esistenza o sull’ammontare del credito vantato nei confronti dell’Agenzia.
Per questo motivo, secondo le Sezioni Unite, non si invade la giurisdizione tributaria: il giudice ordinario compie un accertamento funzionale alla sola esecuzione.
La dichiarazione negativa dell’Agenzia può però essere impugnata
La pronuncia contiene una precisazione particolarmente importante per il contribuente.
La dichiarazione negativa resa dall’Agenzia delle Entrate quale terzo pignorato conserva infatti la natura di atto espressivo del potere impositivo dell’Amministrazione finanziaria.
Il debitore esecutato può quindi contestarla davanti al giudice tributario, rispettando i termini previsti dalla legge.
Si vengono così a creare due piani distinti:
- davanti al giudice ordinario si stabilisce se il credito possa essere utilizzato nella specifica procedura esecutiva;
- davanti al giudice tributario il contribuente può contestare nel merito il diniego dell’Agenzia sull’esistenza del credito fiscale.
È questo il passaggio più rilevante dell’ordinanza n. 24845/2026.
Pignoramento dei crediti fiscali: cosa cambia in pratica
La decisione delle Sezioni Unite chiarisce quindi un problema operativo non secondario.
Quando il creditore pignora presso l’Agenzia delle Entrate un credito fiscale spettante al proprio debitore e l’Amministrazione rende una dichiarazione negativa, non è necessario interrompere la procedura esecutiva in attesa di una pronuncia del giudice tributario.
Il giudice dell’esecuzione può accertare incidentalmente l’esistenza del credito ai fini del pignoramento.
La sua decisione, tuttavia, vale soltanto nell’ambito dell’esecuzione e non determina definitivamente il rapporto tributario tra contribuente e Fisco.
In sintesi, con l’ordinanza n. 24845/2026 la Cassazione stabilisce che, nell’espropriazione presso terzi avente ad oggetto un credito tributario: l’accertamento dell’obbligo del terzo compete al giudice ordinario perché è interno alla procedura esecutiva e produce effetti limitati a quella procedura.
Resta invece ferma la possibilità per il contribuente di rivolgersi al giudice tributario contro la dichiarazione negativa resa dall’Agenzia delle Entrate.
La Corte di Cassazione ha classificato ufficialmente la pronuncia nella materia dell’“espropriazione presso terzi”.
FAQ – Pignoramento dei crediti d’imposta
Chi decide sull’esistenza di un credito d’imposta oggetto di pignoramento presso terzi?
Secondo le Sezioni Unite della Cassazione, con l’ordinanza n. 24845/2026, l’accertamento necessario nell’ambito della procedura esecutiva spetta al giudice ordinario, anche quando il terzo pignorato è l’Agenzia delle Entrate e il credito ha natura tributaria.Cosa succede se l’Agenzia delle Entrate dichiara che il credito d’imposta non esiste?
La dichiarazione negativa dell’Agenzia non impedisce al giudice dell’esecuzione di verificare l’esistenza del credito ai fini del pignoramento. Il contribuente può inoltre contestare il diniego dell’Amministrazione davanti al giudice tributario.Bisogna rivolgersi al giudice ordinario o al giudice tributario?
Dipende dalla finalità. Il giudice ordinario decide sull’esistenza del credito ai fini della specifica procedura esecutiva. Il giudice tributario, invece, può essere chiamato a pronunciarsi sul rapporto fiscale e sulla legittimità della posizione assunta dall’Agenzia delle Entrate.La decisione del giudice dell’esecuzione stabilisce definitivamente che il credito d’imposta esiste?
No. L’accertamento effettuato nell'ambito del pignoramento ha effetti limitati alla procedura esecutiva e non produce un accertamento definitivo del rapporto tributario.Un credito d’imposta può essere pignorato presso l’Agenzia delle Entrate?
La natura tributaria del credito non esclude di per sé l'accertamento nell'ambito dell'espropriazione presso terzi. Proprio il caso esaminato dalle Sezioni Unite riguardava un credito fiscale vantato dal debitore esecutato nei confronti dell'Amministrazione finanziaria.Il contribuente può impugnare la dichiarazione negativa dell’Agenzia delle Entrate?
Sì. Le Sezioni Unite distinguono l'accertamento compiuto dal giudice dell'esecuzione dalla tutela del contribuente rispetto alla posizione assunta dall'Amministrazione. Quest'ultima può essere contestata davanti al giudice tributario, nei termini applicabili.La causa tributaria blocca automaticamente il pignoramento?
No. I due giudizi operano su piani differenti. L'accertamento svolto dal giudice ordinario è funzionale alla procedura esecutiva, mentre il giudizio tributario riguarda il rapporto tra contribuente e Amministrazione finanziaria.Qual è la novità dell’ordinanza n. 24845/2026?
Le Sezioni Unite chiariscono il riparto di giurisdizione dopo le modifiche agli articoli 548 e 549 c.p.c.: l'accertamento dell'obbligo del terzo è oggi interno alla procedura esecutiva e spetta quindi al giudice ordinario, pur restando ferma la tutela davanti al giudice tributario sul rapporto fiscale. -
Rimborsi fiscali come velocizzare l’accredito dell’ADE
L'Agenzia delle Entrate nella sezione apposita del proprio sito istituzionale fornisce istruzioni dettagliate per chi ha diritto a ricevere un rimborso.
Ci sono due modi per richiedere un rimborso al Fisco:
- con la dichiarazione dei redditi o dichairazione Iva (modello TR), compilando gli appositi quadri. Se dalla dichiarazione dei redditi (modello Redditi) emerge un credito, si può scegliere, nel quadro RX, se chiedere il rimborso o utilizzarlo in compensazione per il pagamento di altri tributi. I lavoratori dipendenti e i pensionati possono ricevere il rimborso direttamente dal datore di lavoro con la busta paga o dall’ente pensionistico con la pensione, utilizzando il modello 730.
- presentando apposita istanza:
- se l’istanza è relativa alle imposte sui redditi (per esempio se, per errore, è stato duplicato un versamento) devi presentarla all’ufficio competente in base al tuo domicilio fiscale;
- se, invece, riguarda le imposte connesse alla registrazione di atti, devi indirizzarla all’ufficio in cui è stato registrato l’atto.
Rimborsi al Fisco: come fare con il Modello Redditi PF/2026
Quando dalla dichiarazione dei redditi (modello Redditi) emerge un credito e il contribuente indica di voler ricevere il rimborso, compilando il quadro RX, l'Agenzia, eseguiti i normali controlli, rimborsa le somme dovute (in alternativa, il contribuente può utilizzare il credito in compensazione per il pagamento di altri tributi da versare oppure può scegliere di riportare il credito nella dichiarazione dell'anno successivo).
Se il contribuente non esercita alcuna scelta nel quadro RX della dichiarazione dei redditi, il credito è considerato come un’eccedenza da utilizzare nella successiva dichiarazione.
In caso di mancato utilizzo del credito, il contribuente può richiederne il rimborso nella dichiarazione successiva.
L'Agenzia erogherà il rimborso dopo aver verificato che il credito non sia stato utilizzato in compensazione con il modello F24 o riportato nelle dichiarazioni successive.
Le dichiarazioni dei redditi sono sottoposte al controllo automatizzato, ai sensi dell’articolo 36-bis del d.P.R n. 600 del 1973, finalizzato a verificare la correttezza dei dati ivi esposti; in seguito a tale controllo, è possibile procedere al pagamento del rimborso richiesto e risultato spettante.
Inoltre, prima di disporne il pagamento, l’Agenzia verifica anche che il richiedente sia in grado di incassare le somme di sua spettanza (ad esempio, nel caso in cui il beneficiario del rimborso sia deceduto è necessario individuare gli eredi a cui volturare il rimborso).
Per velocizzare l’erogazione del rimborso risultante dalla dichiarazione modello Redditi, il contribuente può comunicare all’Agenzia il codice IBAN del proprio conto corrente sul quale desidera che sia accreditato il rimborso.
Analogamente si può procedere per i crediti risultanti dal modello Irap.
Rimborsi al Fisco: come fare con il Modello 730/2026
I dipendenti, i pensionati e gli altri soggetti individuati dalla norma (si rinvia alle istruzioni per la compilazione del modello 730) possono ricevere il rimborso direttamente dal datore di lavoro con la busta paga o dall’ente pensionistico con la pensione, utilizzando il modello 730 in luogo del modello Redditi.
Possono utilizzare il modello 730 anche i contribuenti sprovvisti di sostituto d'imposta, a condizione che rientrino nella categoria dei soggetti che possono presentare il modello 730.
In caso di presentazione del modello 730 senza sostituto, le somme risultanti a credito dal prospetto di liquidazione sono rimborsate dall'Agenzia delle entrate. Leggi anche Rimborsi 730 senza sostituto: quando arrivano?
Il modello 730 può essere utilizzato anche dagli eredi, per i contribuenti deceduti nel periodo compreso tra l’inizio del periodo d’imposta e il termine di presentazione del relativo modello 730.
I rimborsi sono erogati al netto della parte di credito già utilizzata o che si intende utilizzare in compensazione.
Pertanto, anche con il modello 730, il contribuente può utilizzare il suo credito per pagare, attraverso la compensazione, altre imposte dovute.
Il credito, non utilizzato in compensazione, verrà rimborsato dal datore di lavoro, dall'ente pensionistico o dall'Agenzia.
L'Agenzia può effettuare controlli preventivi sulla dichiarazione modello 730 che presenta elementi di incoerenza rispetto ai criteri pubblicati con provvedimento del direttore dell'Agenzia delle entrate o un rimborso maggiore di 4.000 euro.
Per velocizzare il rimborso che risulta dalla dichiarazione modello 730, la cui erogazione è a cura dell'Agenzia, il contribuente può comunicare telematicamente all’Agenzia il proprio codice IBAN.
Nel caso in cui il contribuente ritenga di vantare un rimborso derivante da elementi non inseriti nella dichiarazione presentata, può presentare un'altra dichiarazione che integri o corregga la precedente, entro il 31 dicembre del quinto anno successivo a quello in cui è stata presentata.
Nei casi in cui non sia possibile richiedere il rimborso con la dichiarazione dei redditi, il contribuente può presentare un'istanza di rimborso.
Come richiedere il rimbroso alle Entrate con l’istanza
L'istanza di rimborso relativa alle imposte dirette o a imposte sul reddito può essere presentata all'ufficio dell'Agenzia competente in base al domicilio fiscale del contribuente al momento in cui è stata (o avrebbe dovuto essere) presentata la dichiarazione dei redditi da cui si genera il rimborso.
L’istanza di rimborso per versamenti eccedenti o non dovuti relativi all’imposta di registro e alle altre imposte indirette diverse dall’IVA è presentata all’ufficio territoriale dell’Agenzia dove è stato registrato l’atto o la successione a cui è collegato il versamento di cui si chiede il rimborso oppure, in mancanza di un atto registrato, all’Ufficio territorialmente competente in ragione del domicilio fiscale del contribuente. Resta fermo che laddove il contribuente dovesse inoltrare l'istanza di rimborso ad un ufficio non competente a riceverla, sarà cura di quest'ultimo provvedere alla trasmissione della richiesta alla struttura competente.
L'istanza da compilare in carta semplice, ove non sia prevista la presentazione di un apposito modello, deve contenere:
- l'indicazione dell'importo richiesto,
- i motivi in base ai quali si ritiene di aver diritto al rimborso
- i documenti utili a dimostrare la fondatezza della richiesta, se non già in possesso della pubblica amministrazione.
Per eventuali comunicazioni è utile indicare nell’istanza il proprio recapito telefonico e/o l’indirizzo e-mail/PEC.
Le richieste di rimborso di imposte dirette (se non sono state già effettuate nella dichiarazione) e indirette, debitamente sottoscritte, possono essere inviate tramite:
- PEC,
- e-mail o posta ordinaria,
- i servizi telematici
- oppure presentate allo sportello,
unitamente all’eventuale documentazione a supporto e copia del documento di identità in corso di validità.
In caso di delega, è necessario presentare la copia di un documento di identità sia del delegante che del delegato, entrambi in corso di validità.
In particolare, gli utenti abilitati ai servizi telematici possono presentare, anche per conto di un’altra persona, documenti e istanze utilizzando il servizio web “Consegna documenti e istanze”, disponibile al percorso “Servizi – Istanze – Istanze e Certificati”, e ottenere la ricevuta di protocollazione.
I tempi e le modalità a disposizione del contribuente per richiedere un rimborso sono descritti nella tabella che segue:
Presentazione di una dichiarazione integrativa a favore entro il 31 dicembre del quinto anno successivo a quello in cui è stata presentata la dichiarazione da correggere Presentazione di una istanza di rimborso relativa a: - Imposte sui redditi (es. Irpef, Ires)
- Versamenti diretti
- Ritenute operate dal sostituto d'imposta
- Ritenute dirette operate dallo Stato e da altre P.A.
48 mesi quando il versamento è stato effettuato in una data in cui era insussistente il presupposto: 48 mesi dalla data di ogni singolo versamento (nel caso di più versamenti: acconti, saldo rateizzato, ritenute mensili) quando il presupposto si realizza al momento del pagamento del saldo: 48 mesi dalla data del versamento del saldo Presentazione di una istanza di rimborso relativa a: - Imposte indirette (es. registro, successioni e donazioni, etc.)
36 mesi dalla data del versamento o, se posteriore, dal giorno in cui è sorto il diritto alla restituzione Presentazione di una istanza di rimborso relativa a tutte le imposte (ipotesi residuale) 24 mesi, in mancanza di disposizioni specifiche, dal pagamento ovvero, se posteriore, dal giorno in cui si è verificato il presupposto per la restituzione ex art. 21, comma 2, decreto legislativo n. 546/1992 Attenzione al fatto che alla domanda di rimborso presentata possono seguire due risultati:
- la domanda è accolta, il rimborso sarà erogato con le modalità descritte di seguito (Come sono pagati i rimborsi)
- la domanda è respinta, potrà essere notificato un provvedimento di diniego avverso il quale il contribuente può presentare ricorso; anche nel caso di "silenzio rifiuto", trascorsi 90 giorni dalla presentazione dell’istanza di rimborso, il contribuente può opporsi presentando ricorso.
Rimborsi dalle Entrate: come sono pagati
L’erogazione dei rimborsi di competenza dell’Agenzia delle entrate, a seguito del riconoscimento degli stessi, avviene prioritariamente mediante bonifico su conto corrente bancario o postale.
A tal fine, il beneficiario deve comunicare all’Agenzia le coordinate del conto corrente, bancario o postale (IBAN), nonché le relative variazioni, che saranno utilizzate per tutti i rimborsi da pagare al beneficiario medesimo.
Solo in caso di mancata comunicazione delle coordinate bancarie o postali, l’erogazione dei rimborsi alle persone fisiche avviene tramite titoli di credito a copertura garantita (assegni vidimati) emessi da Poste Italiane S.p.A..
Il contribuente che riceve l’assegno vidimato intestato a suo nome può, entro il termine di validità impresso sul titolo, alternativamente:
- versarlo sul proprio conto corrente postale o bancario;
- presentarlo per l’incasso in contanti presso qualsiasi ufficio postale.
Per gli assegni vidimati presentati all’incasso, gli uffici postali provvederanno, prima di dar corso al pagamento per cassa, ad effettuare i seguenti riscontri:
- verifica dell’avvenuta consegna del plico al beneficiario;
- verifica dei termini di validità dell’assegno;
- verifica dell’identità del presentatore dell’assegno;
- controllo della puntuale coincidenza di tutti i dati dell’assegno.
La mancata corrispondenza, anche parziale, di tali elementi comporta il rifiuto di Poste Italiane S.p.A. ad effettuare il pagamento dell’assegno vidimato.
Tuttavia, nel caso in cui l’assegno risulti intestato ad un soggetto minore, interdetto, defunto o fallito, il titolo può essere incassato anche dai soggetti titolati alla riscossione in nome e per conto dei loro rappresentati (ad esempio, tutore, erede, curatore fallimentare) che ne dimostrino la propria legittimazione mediante la presentazione di idonea documentazione.
Per ricevere l’accredito dei rimborsi fiscali sul conto corrente bancario o postale basta comunicare i tuoi dati all’Agenzia, utilizzando il servizio web “Accredito rimborso ed altre somme su c/c”.
Il servizio è disponibile nell’area riservata del sito dell’Agenzia, scrivi “IBAN” nel campo “Cerca il servizio”.
In via residuale, chi non ha le credenziali per accedere all’area riservata (SPID, CIE o CNS), può presentare la comunicazione in ufficio, prendendo un appuntamento.
Rimborsi fiscali richiesti dagli eredi: tutto ciò che devi sapere
Si può richiedere il rimborso intestato a una persona deceduta, tramite la dichiarazione dei redditi (modello 730 o modello Redditi PF) che si presenta in qualità di erede. Oppure si può presentare un’istanza all’ufficio territoriale.
In particolare:
- se l’eredità è devoluta per legge (quando non c’è un testamento) ed è stata già presentata la dichiarazione di successione, non occorrono ulteriori adempimenti. Il rimborso che scaturisce dalla dichiarazione dei redditi viene erogato con procedure automatizzate direttamente ai beneficiari risultanti dalla dichiarazione di successione, per l’importo corrispondente alla rispettiva quota ereditaria. L’eredità è devoluta per legge quando non c’è un testamento: gli eredi sono il coniuge, i discendenti e gli ascendenti in linea retta, i fratelli e gli altri parenti fino al 6° grado
- se i chiamati all’eredità non hanno già effettuato espressa accettazione e non intendono ricevere i rimborsi intestati al contribuente deceduto, possono comunicarlo all’Agenzia, utilizzando il servizio web “Rimborsi intestati a contribuente deceduto” la comunicazione di rinuncia può essere revocata;
- negli altri casi (successione testamentaria, oppure quando la dichiarazione di successione non è stata presentata), l’ufficio territoriale dell’Agenzia competente per la lavorazione del rimborso chiederà agli interessati di produrre la documentazione idonea ad attestare la qualità di eredi.
In ogni caso, si può presentare, in qualità di erede, un’istanza all’ufficio territorialmente competente in base all’ultimo domicilio della persona deceduta, utilizzando il servizio telematico “Consegna documenti e istanze”, nell’area riservata.
Dopo aver fatto l’accesso al servizio, occorre selezionare “Richiesta rimborso” dal menu a tendina e specifica il tipo di rimborso richiesto
I rimborsi intestati ad una persona deceduta possono essere chiesti tramite la dichiarazione dei redditi (modello 730 o modello Redditi PF) relativa al contribuente deceduto, oppure presentando un’istanza all’ufficio territoriale dell’Agenzia delle entrate.
-
Redditi PF 2026: novità del quadro LM per sportivi dilettanti forfettari
Il Modello Redditi PF 2026 porta una novità importante per gli sportivi dilettanti che operano in regime forfettario.
Nel quadro LM debutta infatti una specifica indicazione dedicata ai compensi derivanti dal lavoro sportivo dilettantistico. Una modifica da conoscere perché incide direttamente sul modo in cui questi importi vengono considerati ai fini della tassazione e dei limiti del regime forfettario.
Al centro della novità c'è il codice “2”, collegato alla soglia di 15.000 euro prevista per i compensi sportivi.
Vediamo cosa significa e come deve essere compilata la dichiarazione.
Le Entrate hanno pubblicato il Modello Redditi PF 2026 con diverse novità Scarica il Modello Redditi PF 2026 con le relative istruzioni e tra queste la casella per i soggetti forfettari che esercitano attività di lavoro in ambito sportivo.
Sportivi dilettanti forfettari: cosa cambia nel Redditi PF 2026
In particolare, nel Modello Redditi PF 2026 a fascicolo 3 nel quadro LM figurano le seguenti novità per i lavoratori sportivi.
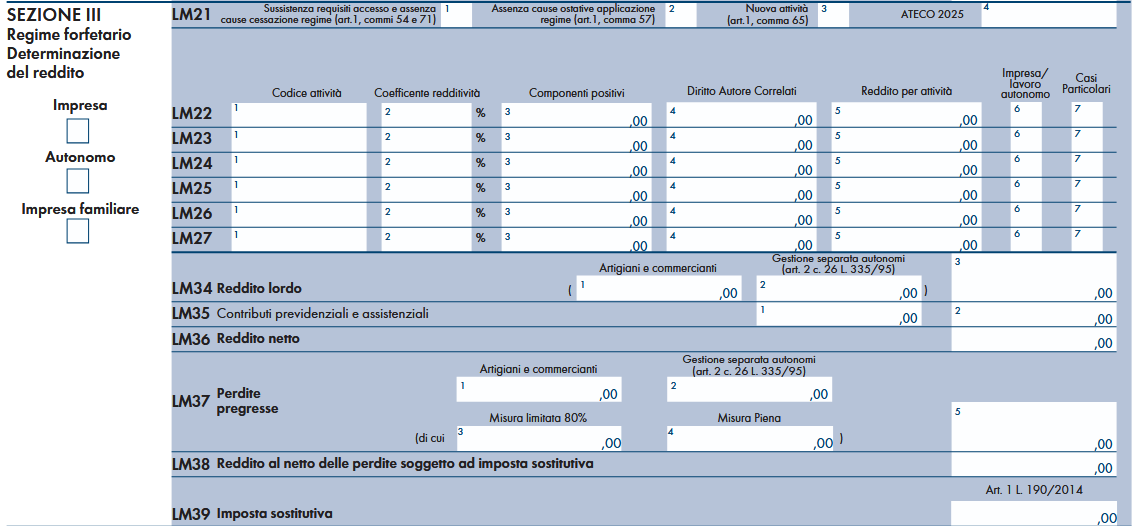
La novità interessa il quadro LM del Modello Redditi PF 2026, utilizzato anche dai contribuenti che applicano il regime forfettario.
Per i lavoratori sportivi viene introdotta una specifica indicazione nella colonna 7 dei righi da LM22 a LM27.
In questa colonna possono essere riportati due diversi codici, a seconda della tipologia di somme percepite.
Codice “1”: quando deve essere utilizzato
Il codice “1” riguarda alcuni componenti positivi, come le indennità di maternità, che concorrono alla formazione della base imponibile ma non vengono considerati per verificare i limiti previsti per la permanenza nel regime forfettario.
Si tratta, in particolare, delle soglie di 85.000 e 100.000 euro previste dalla disciplina del regime forfettario.
Codice “2”: la novità per il lavoro sportivo dilettantistico
È soprattutto il codice “2” a interessare gli sportivi dilettanti.
Va utilizzato per i compensi percepiti nell'ambito del lavoro sportivo dilettantistico, disciplinato dall'articolo 36, comma 6, del Dlgs 36/2021.
Per questi compensi opera una regola particolare: fino all'importo complessivo di 15.000 euro non costituiscono reddito imponibile.
Ma attenzione: questo non significa che i primi 15.000 euro siano irrilevanti anche per il regime forfettario. Leggi anche Redditi PF 2026: le principali novità
La soglia dei 15.000 euro non esclude i compensi dal limite del forfettario
Questo è uno degli aspetti più importanti della novità.
I compensi sportivi dilettantistici, infatti, rilevano integralmente ai fini della verifica dei limiti per la permanenza nel regime forfettario, anche se fino a 15.000 euro non concorrono alla formazione del reddito imponibile.
In pratica, sono due verifiche diverse che non vanno confuse.
Da una parte c'è la determinazione del reddito da assoggettare a imposta; dall'altra c'è il calcolo delle somme rilevanti per verificare se il contribuente può continuare ad applicare il regime forfettario.
Quanto finisce nella base imponibile
Quando nel quadro LM viene indicato il codice “2”, i compensi riportati nella colonna 3 partecipano alla determinazione della base imponibile della colonna 5 solo per la parte che supera complessivamente i 15.000 euro.
La soglia deve però essere verificata considerando il totale dei compensi agevolabili percepiti dal contribuente.
Non bisogna quindi guardare esclusivamente agli importi riportati nello specifico rigo del quadro LM.
Attenzione agli altri compensi indicati in dichiarazione
Per verificare il superamento dei 15.000 euro devono essere considerati anche eventuali altri compensi che beneficiano della stessa agevolazione.
Possono essere somme indicate nella medesima sezione del modello oppure riportate in altri quadri della dichiarazione, come ad esempio il quadro RC.
È quindi necessario avere una visione complessiva dei compensi sportivi percepiti nell'anno prima di determinare la quota effettivamente imponibile.
Come indicare i compensi nel quadro LM
Un'ultima attenzione riguarda la compilazione materiale del modello.
I componenti identificati con i codici specifici devono essere riportati in un rigo distinto rispetto ai normali ricavi e compensi derivanti dall'attività d'impresa o di lavoro autonomo.
Per gli sportivi dilettanti in regime forfettario, quindi, il Redditi PF 2026 richiede una maggiore attenzione nella separazione degli importi e nella verifica della soglia dei 15.000 euro.
Una distinzione fondamentale soprattutto perché l'esenzione fiscale entro la soglia e il calcolo dei limiti del regime forfettario seguono regole differenti.
-
Canone unico, scadenze per i Comuni: il calendario degli invii entro ottobre 2026
Canone unico, per i Comuni arrivano le scadenze da segnare in calendario. Entro il 14 ottobre 2026 devono essere trasmesse le delibere relative all’anno in corso, mentre per gli atti degli anni 2021-2025 il termine è fissato al 31 ottobre. Ecco cosa cambia e quali sono gli adempimenti previsti.
Si avvicinano le scadenze per la trasmissione delle delibere sul canone unico da parte dei Comuni.
Il Ministero dell’Economia e delle Finanze ha attivato, all’interno dell’applicazione “Gestione altri tributi comunali” del Portale del federalismo fiscale, la sezione dedicata al canone patrimoniale di concessione, autorizzazione o esposizione pubblicitaria per le annualità dal 2021 al 2025.
L’apertura della procedura si affianca agli adempimenti già previsti per il 2026 e porta con sé un calendario preciso che gli enti locali devono tenere sotto controllo.
Le due date principali sono:
- 14 ottobre 2026, per l’invio delle delibere regolamentari e tariffarie relative al 2026;
- 31 ottobre 2026, per l’inserimento delle delibere relative agli anni dal 2021 al 2025.
A queste si aggiungono i termini entro i quali il Dipartimento delle Finanze provvederà alla pubblicazione degli atti.
Scarica qui il caldendario per i Comuni
Canone unico 2026: delibere da inviare entro il 14 ottobre
Per il 2026, i Comuni devono trasmettere le deliberazioni regolamentari e tariffarie tramite il Portale del federalismo fiscale utilizzando l’apposita sezione dedicata al canone unico.
Il termine da rispettare è il 14 ottobre 2026.
Una volta ricevuti gli atti, il Dipartimento delle Finanze dovrà provvedere alla loro pubblicazione sul proprio sito internet entro il 28 ottobre 2026.
Il rispetto della procedura assume particolare rilievo alla luce delle novità introdotte in materia di pubblicazione delle delibere, alle quali viene attribuita efficacia secondo le modalità previste dalla normativa.
Scarica qui il comunicato MEF del 18 agosto.
L’apertura della procedura per tali annualità si inserisce nel quadro delle novità introdotte dall'art 30 del decreto legislativo n. 147/2026, che ha disciplinato la pubblicazione con efficacia costitutiva, sul sito del dipartimento delle Finanze, delle deliberazioni riguardanti il canone patrimoniale di concessione, autorizzazione o esposizione pubblicitaria, comunemente noto come “canone unico”.
Canone Unico 2021-2025: invio delibere entro il 31 ottobre
La novità riguarda in particolare le annualità pregresse.
La procedura consente infatti ai Comuni di inserire sul Portale del federalismo fiscale le deliberazioni regolamentari e tariffarie relative al canone unico per gli anni dal 2021 al 2025.
Il termine per l’inserimento è fissato al 31 ottobre 2026.
Gli atti dovranno poi essere pubblicati dal Dipartimento delle Finanze entro il 30 novembre 2026.
La disciplina interessa il canone patrimoniale di concessione, autorizzazione o esposizione pubblicitaria, introdotto dalla legge n. 160/2019 e operativo dal 1° gennaio 2021.
Attenzione: si possono inviare solo delibere già approvate
Il MEF ha chiarito un punto importante.
La possibilità di utilizzare la nuova procedura per le annualità dal 2021 al 2025 riguarda esclusivamente deliberazioni regolamentari e tariffarie già approvate per ciascun anno di riferimento.
Non è quindi possibile approvare nel corso del 2026 nuovi atti con effetto retroattivo sulle annualità precedenti.
I termini ordinari per l’approvazione delle delibere riferite agli anni interessati sono infatti già scaduti.
Delibere già inviate nel 2026: niente nuovo adempimento
Non tutti i Comuni dovranno procedere a un nuovo caricamento.
Il MEF ha specificato che le deliberazioni già trasmesse nel corso del 2026 tramite il Portale del federalismo fiscale, seguendo le indicazioni contenute nella circolare n. 1/DF/2026, non devono essere inviate nuovamente.
Sarà il Ministero a provvedere d’ufficio all’inserimento degli atti nelle rispettive annualità di riferimento.
-
Bonus gasolio agricoltura: domande entro il 30 settembre, scarica il fac simile
Pubblicato il Decreto 24 luglio del Ministero dell'Agricoltura con le regole per il bonus gasolio agricoltura le cui domande scadono il 30 settembre prossimo.
In proposito, AGEA soggetto gestore della misura, ha pubblicato le regole operative per accedere al contributo Scarica qui le regole operative
Ricordiamo che il Decreto carburanti bis o DL n 42/2026 ha previsto tra le altre, una misura agevolativa per il settore agricoltura.
Si tratta del bonus carburante per le imprese agricole entra nella fase operativa.
L’agevolazione può riconoscere un credito d’imposta fino al 20% delle spese sostenute per gasolio e benzina, utilizzati per i mezzi impiegati nelle attività agricole e per il riscaldamento delle serre.
Prima dell'accesso alla misura, le imprese interessate dovrebbero quindi verificare fatture, requisiti e documentazione disponibile.
Bonus gasolio agricolo 2026: perché è importante
Il contributo nasce per aiutare il comparto agricolo a sostenere l’aumento dei costi energetici e dei carburanti.
La misura riguarda l’acquisto di gasolio e benzina destinati allo svolgimento delle attività agricole.
Il credito sarà calcolato sulle spese ammissibili documentate, considerate al netto dell’IVA, entro il limite delle risorse stanziate.
La percentuale indicata è fino al 20%: l’importo effettivamente riconosciuto potrebbe quindi dipendere anche dal numero delle richieste ammesse e dalle disponibilità finanziarie della misura.
Bonus gasolio agricoltura: a chi spetta
Potranno accedere all’agevolazione gli agricoltori attivi, persone fisiche o giuridiche, che:
- possiedono un’azienda situata in Italia;
- svolgono un livello minimo di attività agricola;
- rispettano i requisiti previsti per l’accesso ai contributi della Politica agricola comune;
- dispongono delle fatture relative agli acquisti di carburante agevolabili.
La gestione della misura è affidata ad AGEA, l’Agenzia per le erogazioni in agricoltura, che ha pubblicato il fac simile per la domanda e il decreto con il via alle richieste entro il 30 settembre.
Di seguito tutto il necessario per accedere alla agevolazione.
Bonus gasolio agricoltura: per quali spese
Il credito riguarda il carburante acquistato per:
- alimentare trattori e altri mezzi utilizzati nell’attività agricola;
- eseguire lavorazioni nei campi;
- sostenere le attività produttive dell’azienda;
- riscaldare le serre.
Le spese dovranno essere comprovate da fatture d’acquisto regolarmente emesse. È quindi consigliabile separare fin da subito i documenti relativi ai carburanti agricoli da quelli riguardanti consumi personali o attività non ammesse.
La notizia originaria indica come periodo agevolato i mesi di marzo, aprile e maggio 2026. Tuttavia, alcune ricostruzioni normative relative specificamente al comparto agricolo fanno riferimento al solo mese di marzo. Il dato dovrà essere confermato dal testo definitivo del decreto pubblicato in Gazzetta Ufficiale e dalle istruzioni AGEA.
Bonus gasolio agricoltura: domande entro il 30 settembre, ecco il necessario
AGEA ha pubblicato tutte le regole per le domande del bonus gasolio agricoltura.
In particolare, gli interessati potranno presentare la domanda (scarica qui il fac simile) entro il 30 settembre procedento come segue.
Gli interessati per prepararsi devono:
- raccogliere le fatture degli acquisti di gasolio e benzina;
- verificare che nei documenti siano chiaramente identificati fornitore, acquirente, data e importo;
- calcolare la spesa sostenuta al netto dell’IVA;
- controllare la propria posizione di agricoltore attivo;
- verificare l’accesso ai servizi digitali AGEA e SIAN;
- seguire gli aggiornamenti pubblicati sul portale istituzionale.
Scarica qui tutte le regole e presenta la domanda
FAQ sul bonus carburante agricoltura 2026
A quanto ammonta il bonus carburante agricolo?
Il contributo consiste in un credito d’imposta fino al 20% delle spese ammissibili sostenute per l’acquisto di gasolio e benzina.
La domanda può già essere presentata?
No. Occorre attendere che AGEA comunichi le date e attivi la piattaforma telematica per l’invio delle richieste.
Quali documenti bisogna conservare?
È necessario conservare soprattutto le fatture d’acquisto del carburante, dalle quali devono risultare data, importo e soggetti coinvolti nell’operazione.
-
Revisori legali, formazione 2026-2028: obblighi e crediti formativi nella circolare MEF
Il MEF nel comunicato stampa che accompagna la Circolare n. 15/2026 specifica che vengono fornite agli iscritti al registro dei revisori legali le istruzioni per l'assolvimento dell'obbligo formativo nel triennio 2026 – 2028.
Le indicazioni operative fornite confermano quanto stabilito nella precedente circolare con particolare riferimento:
- agli obblighi formativi stabiliti per i revisori legali abilitati all'attestazione di conformità della rendicontazione di sostenibilità, a seguito delle modifiche al decreto legislativo 27 gennaio 2010, n. 39 introdotte dal decreto legislativo 6 settembre 2024, n. 125.
Ulteriori indicazioni utili per l'applicazione della circolare sono contenute nelle F.A.Q. periodicamente aggiornate
In sintesi, i revisori devono acquisire almeno 20 crediti annui, di cui 10 nelle materie caratterizzanti la revisione legale; per i revisori della sostenibilità il minimo sale a 25 crediti.
Leggi anche Quali sono le modalità di formazione previste per i revisori legali nel triennio 2026-2028?
Formazione revisori legali 2026-2028: le nuove istruzioni MEF
Con la Circolare n. 15 del 7 settembre 2026, il Ministero dell’Economia e delle Finanze – Ragioneria Generale dello Stato interviene sulla formazione continua dei revisori legali per il triennio 2026-2028, aggiornando le istruzioni operative per l’assolvimento dell’obbligo formativo.
Le indicazioni interessano i revisori iscritti al Registro e tengono conto anche delle novità che riguardano i professionisti abilitati all’attestazione della rendicontazione di sostenibilità.
Non cambia, però, l’intero impianto della formazione continua: accanto alle novità, diverse regole fondamentali restano confermate.
La Circolare MEF n. 15/2026 richiama anche le conseguenze del mancato assolvimento dell’obbligo di formazione continua, che costituisce una fattispecie sanzionabile ai sensi degli artt. 24 e 25 del d.lgs. 39/2010, secondo il procedimento disciplinato dal D.M. MEF 8 luglio 2021, n. 135.
Il sistema sanzionatorio previsto dalla normativa è graduato in relazione alla violazione e comprende, tra le misure applicabili, avvertimento, censura e sanzioni amministrative pecuniarie, fino alle misure più incisive previste dall’art. 24 del d.lgs. 39/2010.
Per il revisore diventa quindi essenziale verificare non soltanto di avere frequentato i corsi necessari, ma che i crediti richiesti per ciascuna annualità risultino correttamente acquisiti e comunicati. Il rispetto dell’obbligo viene infatti sottoposto a verifica da parte del Ministero secondo le modalità previste dalla disciplina della revisione legale.
Vediamo quindi cosa cambia dal 2026 e cosa resta invariato, con particolare attenzione agli adempimenti che i professionisti devono tenere sotto controllo.
Revisori legali, formazione 2026-2028: cosa cambia e cosa resta invariato
La Circolare n. 15 detta le istruzioni relative al nuovo triennio formativo 2026-2028, intervenendo sulle modalità attraverso le quali i revisori possono assolvere l’obbligo di formazione continua.
Uno degli aspetti da evidenziare riguarda la presenza, nel nuovo quadro formativo, delle competenze connesse alla rendicontazione di sostenibilità, conseguenza dell’evoluzione normativa che ha interessato la revisione legale dopo l’attuazione della disciplina europea sulla Corporate Sustainability Reporting Directive (CSRD).
Le nuove istruzioni riguardano inoltre i canali formativi, le procedure per gli enti che erogano la formazione e il riconoscimento dell’attività formativa svolta attraverso determinati soggetti.
Cosa cambia con la Circolare MEF n. 15/2026–La formazione per l’attestazione della rendicontazione di sostenibilità
La novità più significativa del nuovo quadro riguarda i revisori abilitati anche all’attestazione della conformità della rendicontazione di sostenibilità.
La disciplina introdotta dal d.lgs. 6 settembre 2024, n. 125, che ha recepito la direttiva CSRD, ha infatti ampliato le competenze richieste ai professionisti che operano in questo ambito.
Per questi revisori, la formazione deve quindi coprire non soltanto le materie tradizionalmente caratterizzanti la revisione legale, ma anche quelle specificamente riferite all’attestazione della sostenibilità.
Per i professionisti interessati diventa pertanto essenziale verificare come devono essere distribuiti i crediti tra revisione legale e sostenibilità, senza limitarsi al conteggio complessivo delle ore frequentate.
Aggiornati i canali per assolvere l’obbligo formativo
La Circolare n. 15 aggiorna inoltre le istruzioni relative ai canali attraverso i quali è possibile svolgere la formazione continua.
Il punto è rilevante dal punto di vista operativo: il professionista non deve verificare soltanto di aver frequentato un determinato numero di corsi, ma anche che la formazione seguita sia riconoscibile ai fini dell’assolvimento dell’obbligo previsto dal MEF.
Il sistema di formazione continua per i revisori legali si articola in tre diversi canali di formazione:
- formazione erogata dal Ministero dell’Economia e delle finanze, mediante una piattaforma di formazione a distanza (FAD);
- partecipazione a corsi formativi organizzati da enti pubblici e privati accreditati presso il MEF;
- formazione fruita dai revisori legali e dai revisori della sostenibilità – prevista dagli Albi professionali di appartenenza – e da coloro che collaborano all'attività di revisione legale o di attestazione della sostenibilità o sono responsabili della revisione o dell'attestazione della sostenibilità all'interno di società di revisione, che erogano formazione riconosciuta come equivalente dal MEF.
Indicazioni per l’accreditamento degli enti formatori
Le novità non riguardano esclusivamente i revisori. La circolare contiene anche indicazioni relative al procedimento di accreditamento degli enti formatori presso il Ministero dell’Economia e delle Finanze.
Si tratta di un passaggio importante per garantire che l’offerta formativa utilizzata dai revisori sia coerente con il programma annuale e con i requisiti previsti dal sistema della formazione continua.
Il riconoscimento della formazione di Albi e società di revisione
Le nuove istruzioni affrontano anche il tema dell’equivalenza della formazione erogata dagli Albi professionali e dalle società di revisione.
È un aspetto particolarmente rilevante per i professionisti iscritti anche ad altri Ordini, che possono trovarsi a seguire attività formative valide contemporaneamente per più obblighi professionali.
Cosa resta invariato per i revisori legali nel 2026-2028
L’aggiornamento delle istruzioni non comporta un azzeramento delle regole già conosciute dai revisori. L’impianto fondamentale dell’obbligo di formazione continua resta confermato.
Per il revisore legale continua ad assumere particolare importanza il rispetto dell’obbligo formativo per ciascuna annualità e la corretta acquisizione dei crediti nelle materie caratterizzanti.
In altri termini, il nuovo triennio non deve essere interpretato come un unico periodo entro il quale raggiungere indistintamente il numero complessivo di crediti: il rispetto dell’obbligo va verificato anno per anno.
Crediti formativi: attenzione alla singola annualità
Resta quindi centrale la scadenza del 31 dicembre di ciascun anno.
Questo significa che il revisore deve programmare la propria formazione verificando periodicamente i crediti maturati e le materie nelle quali sono stati acquisiti, senza rinviare il controllo alla conclusione del triennio 2026-2028.
Particolare attenzione va inoltre riservata all'eventuale utilizzo di crediti eccedenti rispetto al fabbisogno della singola annualità: il sistema richiede infatti il rispetto autonomo degli obblighi previsti per ogni anno.
Formazione revisori 2026-2028: novità e conferme in sintesi
Tema Cosa prevede il nuovo triennio Obbligo di formazione continua Confermato Verifica dell’obbligo per ciascuna annualità Confermata Materie caratterizzanti la revisione legale Confermate Rendicontazione di sostenibilità Disciplina formativa specifica per gli abilitati Canali attraverso cui svolgere la formazione Istruzioni aggiornate Accreditamento degli enti formatori Indicazioni operative aggiornate Formazione erogata dagli Albi professionali Regolata ai fini dell’equivalenza Formazione delle società di revisione Regolata ai fini dell’equivalenza FAQ sulla formazione dei revisori legali 2026-2028
La Circolare MEF n. 15 cambia l’obbligo di formazione dei revisori legali?
La circolare aggiorna le istruzioni per il triennio 2026-2028, ma mantiene diversi elementi fondamentali del sistema della formazione continua. Le principali novità riguardano, tra l’altro, la formazione collegata alla rendicontazione di sostenibilità e le modalità di erogazione e riconoscimento della formazione.Le nuove regole riguardano anche la rendicontazione di sostenibilità?
Sì. Le istruzioni considerano anche gli obblighi dei revisori abilitati all’attestazione della rendicontazione di sostenibilità, in attuazione del nuovo quadro normativo.È sufficiente verificare i crediti alla fine del triennio 2026-2028?
No. L’obbligo formativo deve essere verificato con riferimento alle singole annualità. È quindi opportuno controllare già nel 2026 i crediti acquisiti e le relative materie.I revisori legali possono maturare crediti formativi svolgendo attività di docenza?
Sì. Come chiarito dalla circolare MEF n. 15 del 7 settembre 2026, i revisori legali che svolgono attività di docenza nell’ambito di corsi erogati da enti formatori accreditati dal Ministero, Albi professionali o società di revisione possono acquisire crediti validi ai fini dell’assolvimento dell’obbligo di formazione continua.
È riconosciuto un credito formativo per ogni ora di docenza impartita, nella materia oggetto del corso, fino a un massimo di cinque crediti.
Nel corso del triennio formativo, tuttavia, la reiterata docenza nel medesimo corso non consente di maturare ulteriori crediti formativi.
Allegati: -
Spese asilo nido nel 730/2026: quanto si può detrarre per ogni figlio
Le Entrate hanno pubblicato le maxi guide 2026 con tutte le regole di detraibilità e deducibilità per le dichiarazioni dei redditi anno di imposta 2025.
Che si tratti di 730 o modello Redditi PF le Entrate hanno pubblicato tutti i chiarimenti per orientare professionisti, CAF e cittadini che predispongono le dichiarazioni.
Vediamo come si detraggono le spese per gli asili sostenute nel 2025.
Spese sostenute dai genitori per pagare le rette relative alla frequenza di asili nido
Le spese sostenute dai genitori per pagare le rette relative alla frequenza di asili nido da indicate nel 703/2025 al (Rigo E8/E10, cod. 33) sono detraibili al 19%.
 Le bambine e i bambini per i quali compete l’agevolazione sono quelli ammessi e che frequentano asili nido sia pubblici che privati.
Ai fini della detraibilità della spesa, pertanto, rilevano l’ammissione e la frequenza dell’asilo nido e non anche l’età e il compimento degli anni del minore.
In applicazione del principio di cassa, la detrazione spetta per le spese sostenute nel periodo d’imposta, a prescindere dall’anno scolastico cui si riferiscono.Attenzione al fatto che rientrano tra le spese detraibili anche quelle sostenute per:
- la frequenza delle c.d. “sezioni primavera” che assolvono alla medesima funzione degli asili nido
- il servizio fornito nella provincia autonoma di Bolzano ai sensi della legge provinciale 9 aprile 1996, n. 8 dagli assistenti domiciliari definiti Tagesmutter (c.d. “mamma di giorno”).
Negli altri casi è necessario verificare di volta in volta l’affinità dei presupposti e delle finalità del servizio di assistenza domiciliare all’infanzia a quelle degli asili nido, nonché la conformità dello svolgimento delle attività, quanto a modalità gestionali e caratteristiche strutturali.
Attezione al fatto che la detrazione è alternativa al contributo di cui all’art. 1, comma 355, della legge 11 dicembre 2016, n. 232, c,d. “Bonus asilo nido”, erogato dall’INPS tramite un pagamento diretto al genitore richiedente, per far fronte al pagamento della retta relativa alla frequenza di asili nido pubblici o asili nido privati autorizzati o per l’introduzione di forme di supporto presso la propria abitazione in favore dei bambini affetti da gravi patologie croniche.
Detraibilità spese asili: limiti da ricordare
L’importo massimo della spesa ammessa in detrazione è pari a euro 632 per ciascun figlio fiscalmente a carico che frequenta l’asilo nido ed è ripartita tra i genitori in base all’onere da ciascuno sostenuto a prescindere dall’ammontare del reddito complessivo.
Devono essere comprese nell’importo anche le spese indicate nella CU 2026 (punti da 341 a 352) con il codice 33.
Non possono essere indicate le spese sostenute nel 2025 che nello stesso anno sono state rimborsate dal datore di lavoro in sostituzione delle retribuzioni premiali e indicate nella CU 2026 (punti da 701 a 706) con il codice 33.
La detrazione spetta comunque sulla parte di spesa non rimborsata.
Dall’anno d’imposta 2025, per i soggetti con reddito complessivo superiore a 75.000 euro, la detrazione dall’imposta lorda per le spese sostenute dai genitori per pagare le rette relative alla frequenza di asili nido spetta fino a un determinato ammontare, tenendo conto del reddito complessivo e del numero dei figli a carico, sulla base delle indicazioni fornite dalle entrate.Detraibilità spese asili: attenzione ai documenti
Anche per le spese dell'asilo, dall’anno d’imposta 2020 la detrazione per le spese sostenute dai genitori spetta a condizione che l’onere sia sostenuto con versamento bancario o postale ovvero mediante altri sistemi di pagamento “tracciabili”.
Il contribuente dimostra l’utilizzo di sistemi di pagamento “tracciabili” mediante la relativa annotazione in fattura, ricevuta fiscale o documento commerciale, da parte del percettore delle somme che effettua la prestazione di servizio.In alternativa, l’utilizzo di sistemi di pagamento “tracciabili” può essere dimostrato mediante prova cartacea della transazione (ovvero tramite ricevuta della carta di debito o della carta di credito, copia bollettino postale, MAV, dei pagamenti con PagoPA, estratto conto, ecc.).
Qualora il documento di spesa sia intestato al bimbo, o a uno solo dei genitori, è comunque possibile specificare, tramite annotazione sullo stesso, le percentuali di spesa imputabili a ciascuno dei genitori.
In particolare, il genitore che ha sostenuto la spesa può fruire della detrazione anche se il documento è intestato all’altro genitore e anche se non è fiscalmente a carico di quest’ultimo. -
Affitti brevi, stretta UE in arrivo: il calendario
La bozza dell’Affordable Housing Act introduce una definizione europea delle aree sotto stress abitativo e apre alla possibilità per autorità nazionali, regionali e locali di limitare gli affitti brevi e, a determinate condizioni, anche l’acquisto o l’utilizzo di immobili non destinati ad abitazione principale.
Nessun divieto automatico in tutta Europa: le restrizioni dovranno essere motivate, proporzionate e circoscritte alle zone realmente in difficoltà.
Ieri il commissario europeo per la Casa, Dan Jørgensen, ha presentato ufficialmente la bozza di regolamento Ue che punta a fornire a Comuni e autorità locali una cornice normativa europea per introdurre, nelle aree caratterizzate da forte stress abitativo, limitazioni agli affitti brevi, fino alla possibilità di sospenderli, e misure sul mercato immobiliare.
Secondo stime ufficiali riferite ai dati del Dipartimento delle Finanze e dei valori immobiliari 2026 dell’Osservatorio del mercato immobiliare dell’Agenzia delle Entrate, diverse grandi città italiane supererebbero già il principale parametro individuato dalla Commissione, ossia un rapporto tra prezzi medi di acquisto delle abitazioni e redditi medi superiore a 8 e tra queste figuarno:
- Milano registra il valore più elevato, vicino a 12,
- Firenze (circa 10),
- Bologna (9),
- Napoli (poco meno di 9)
- e Roma, anch’essa sopra la soglia;
- Torino e Genova si attestano invece intorno a 7 e Palermo sotto 6.
Attenzione al calendario: il testo presentato dalla Commissione non è definitivo, è una proposta dell’esecutivo europeo. Ora dovrà passare dal Parlamento europeo e dal Consiglio per arrivare all’approvazione finale.
Solo dopo la pubblicazione ufficiale scatterà lo scudo europeo per i limiti imposti a livello comunale al fenomeno degli affitti brevi.
Affitti brevi, cosa prevede la bozza del nuovo regolamento UE
La novità più rilevante del Regolamento UE è contenuta nell’articolo 5.
Il testo stabilisce che un’autorità competente può adottare misure che restringano l’accesso o la prestazione di servizi di locazione breve in immobili residenziali diversi dall’abitazione principale dell’host.
La definizione di autorità competente è volutamente ampia:
l’articolo 4 comprende infatti autorità nazionali, regionali o locali alle quali l’ordinamento dello Stato membro attribuisca il potere di applicare queste disposizioni.
Per l’Italia significa che il futuro regolamento potrebbe offrire una cornice europea anche a provvedimenti adottati, secondo le rispettive competenze, non solo dallo Stato ma anche dalle amministrazioni territoriali.
Non si tratta, però, di un’autorizzazione generalizzata a bloccare le locazioni turistiche.
Per utilizzare questi poteri dovrà essere rispettata una serie precisa di condizioni previste dagli articoli da 6 a 10 della bozza.
Quando una zona diventa “area sotto stress abitativo”
La vera chiave del nuovo sistema è l’articolo 6, che stabilisce come individuare le aree sotto stress abitativo.
Il primo indicatore è il cosiddetto price-to-income ratio, cioè il rapporto tra:
- prezzo medio di transazione di un’abitazione nell’area / reddito disponibile mediano della popolazione della stessa area.
Secondo la versione della bozza attualmente disponibile, questo rapporto deve essere pari o superiore a 8.
In altre parole, il prezzo medio di acquisto di un’abitazione deve essere almeno otto volte il reddito disponibile mediano, ma la soglia di 8, da sola, non basta.
Il rapporto tra prezzi immobiliari e redditi deve anche essere aumentato nei dieci anni precedenti.
Infine, deve risultare improbabile che la situazione di stress abitativo possa attenuarsi nei tre anni successivi, sulla base dell’analisi di tre fattori:
- andamento della popolazione,
- offerta di abitazioni
- domanda di abitazioni.
Le valutazioni dovranno poggiare su dati oggettivi, trasparenti e verificabili.
La bozza consente espressamente di utilizzare, quando opportuno, anche le informazioni raccolte attraverso il Regolamento UE 2024/1028 sugli affitti brevi.
La soglia di 8, inoltre, non sarebbe necessariamente immutabile: l'articolo 6 attribuisce alla Commissione il potere di modificarla in futuro mediante atti delegati quando sviluppi oggettivi, documentati statisticamente, lo giustifichino.
Non potrà essere dichiarata sotto stress un’intera città senza necessità
Un altro elemento importante è contenuto nell’articolo 7.
La zona sottoposta alle restrizioni deve essere circoscritta a quanto effettivamente necessario per proteggere disponibilità e accessibilità economica delle abitazioni.
La bozza consente di individuare come area sotto stress, ad esempio, un quartiere, un Comune, un’area metropolitana, un’area urbana funzionale, un’agglomerazione o anche soltanto una parte di queste zone.
Questo significa che le limitazioni non dovrebbero poter essere estese automaticamente a territori molto ampi quando il problema riguarda soltanto specifiche aree.
Il principio seguito dal testo è quello della territorialità e della proporzionalità dell’intervento.
Comuni e Regioni potranno vietare gli affitti brevi?
La bozza non contiene una norma che dica semplicemente che “i Comuni possono vietare gli affitti brevi”.
L’articolo 5 utilizza una formulazione più ampia e tecnicamente diversa: consente alle autorità competenti di adottare misure restrittive sull’accesso o sulla prestazione dei servizi di locazione breve negli immobili residenziali diversi dalla residenza principale dell’host.
Nei considerando vengono richiamati diversi tipi di interventi già utilizzati o valutati nei Paesi europei: requisiti relativi alla residenza principale, regole sull’uso degli immobili, autorizzazioni e registrazioni, nonché limitazioni quantitative o territoriali sull’uso non principale delle abitazioni e sulle locazioni brevi.
La norma potrebbe quindi offrire una base europea per misure molto diverse tra loro.
Il punto essenziale è però che ogni restrizione dovrà superare i test previsti dal regolamento. Non basterà dichiarare genericamente che gli affitti turistici sono troppi.
Stress abitativo e limitazione affitti brevi
L’articolo 9 introduce un requisito particolarmente importante.
Per adottare una misura contro gli affitti brevi, l’autorità dovrà essere in grado di dimostrare che, nell’area interessata, la loro presenza ha prodotto un effetto negativo sulla disponibilità o sull’accessibilità economica delle abitazioni per almeno i tre anni precedenti all’adozione della misura.
È quindi previsto un vero onere probatorio.
Non sarà sufficiente una scelta esclusivamente politica: serviranno dati che colleghino il fenomeno delle locazioni brevi alla pressione sul mercato abitativo locale.
A questo si aggiunge il principio di proporzionalità dell’articolo 10.
La misura non dovrà andare oltre quanto necessario per raggiungere l’obiettivo e l’autorità dovrà valutare se esista una soluzione meno restrittiva capace di produrre risultati equivalenti.
Per gli affitti brevi, inoltre, gli interventi dovranno essere calibrati sulle forme di attività che, per dimensione, frequenza o carattere commerciale, risultano maggiormente idonee a sottrarre abitazioni alla locazione residenziale di lungo periodo.
È un passaggio rilevante perché evidenzia che il regolamento punta soprattutto sulle attività che incidono stabilmente sullo stock abitativo, più che sulla locazione occasionale.
La casa principale dell’host è esclusa dalle restrizioni, nella bozza c’è una tutela molto netta che merita particolare attenzione.
L’articolo 5, paragrafo 2, stabilisce che le autorità competenti non possono imporre, sulla base di questo regolamento, restrizioni alle locazioni brevi effettuate dall’host nella propria residenza principale.
Anche i considerando spiegano la ratio della scelta: secondo il testo, affittare temporaneamente l'abitazione principale in genere non sottrae stabilmente una casa al mercato residenziale di lungo periodo e va quindi distinto dall'utilizzo turistico di immobili che non costituiscono la residenza principale del proprietario.
È una distinzione importante per proprietari e gestori.
La stretta delineata dalla bozza riguarda quindi soprattutto seconde case e immobili utilizzati in maniera strutturale per affitti brevi, mentre viene prevista una salvaguardia minima per chi affitta la propria abitazione principale.
Non solo affitti brevi: possibili limiti anche su acquisto e utilizzo degli immobili Il secondo fronte aperto dalla proposta è ancora più delicato.
L’articolo 5 prevede che le autorità competenti possano adottare anche misure che restringono l’acquisto o l’utilizzo di terreni e immobili residenziali non acquistati o utilizzati come abitazione principale, indipendentemente dal fatto che l'immobile sia occupato dal proprietario o da un'altra persona.
È opportuno, però, evitare di tradurre automaticamente questa disposizione come un generico “blocco delle vendite delle seconde case”.
Il testo parla tecnicamente di restrizioni all’acquisizione o all’utilizzo e richiede sempre il rispetto dei principi di necessità e proporzionalità.
I considerando sono ancora più espliciti: quando una misura riguarda acquisto o utilizzo di immobili, le autorità dovrebbero valutare, quando appropriato, soluzioni meno restrittive rispetto a un divieto assoluto, come limiti quantitativi, salvaguardie per situazioni già esistenti, eccezioni per evitare conseguenze eccessivamente gravose o incentivi fiscali.
Si attendono notizie ufficiali di Bruxelles sulla definitiva approvazione del Regolamento che poi potrà essere direttamente attuato dai paesi menbri e già Bologna segna il passo con lo studio di un proprio regolamento attuativo delle novità.